



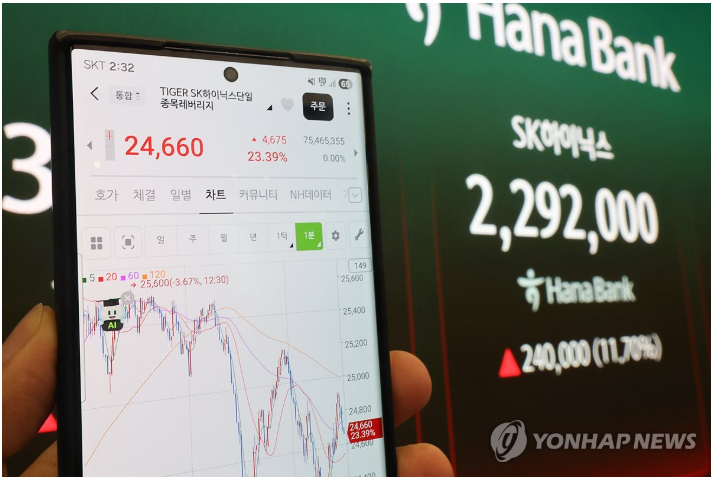
3000만원 예탁금에 거래 12조→8000억대…90% 이상 급감
8월19일 모의거래·괴리율 관리 강화…고위험 투자수요 꺾일지 주목
한때 하루 12조원을 넘나들던 단일종목 레버리지 시장에 다시 규제가 들어온다. 금융당국은 8월19일부터 모의거래를 의무화하고 ETF·ETN의 괴리율 관리도 강화한다. 7월31일 기본예탁금을 3000만원으로 세 배 높인 데 이은 후속 조치다. 金融委员会도 19일부터 괴리율 관리 강화와 모의거래 의무화를 시행한다고 공식 발표했다.
1차 규제의 효과는 숫자로 먼저 나타났다. 三星电子와 SK海力士 관련 단일종목 레버리지·인버스 상품의 하루 거래대금은 12조원대에서 최근 8000억원대로 90% 이상 줄었다. 과열은 일단 진정됐지만 레버리지 투자 수요까지 꺾였는지는 아직 판단하기 어렵다. 규제 직후 급감했던 거래가 최근 다시 늘었고, 다른 고위험 상품으로 수요가 이동할 가능성도 남아 있다.
지난 5월27일 출범한 단일종목 레버리지 시장은 석 달도 되지 않아 또다시 문턱이 높아지게 됐다. 상품 선택권 확대와 해외 투자 수요의 국내 유입이라는 취지로 문을 열었지만 거래가 예상보다 빠르게 불어나면서 투자자 보호와 시장 변동성 논란이 뒤따랐다.
12조 거래 90% 넘게 줄었다…일단 잡힌 과열
한국거래소와 코스콤 CHECK 등에 따르면 三星电子와 SK海力士를 기초자산으로 한 단일종목 레버리지·인버스 상품 16종의 합산 거래대금은 규제 시행 직전인 7월30일 12조4485억원에 달했다. 7월31일 3조1518억원으로 급감한 뒤 8월10일에는 5923억원까지 내려왔다.
이후에는 거래가 다시 조금씩 늘었다. 11일 7472억원, 12일 8608억원, 13일 8915억원으로 올라왔고 14일에는 8447억원을 기록했다. 규제 직전과 비교하면 여전히 90% 이상 적지만 저점에서는 다소 회복된 모습이다.
거래 급감에는 7월31일부터 시행된 기본예탁금 강화가 영향을 미쳤다. 개인 일반투자자의 기본예탁금은 기존 1000만원에서 3000만원으로 높아졌다. 금융당국은 주식·ETF·채권 등 대용증권을 제외하고 현금만 기본예탁금으로 인정하는 방식으로 투자 문턱도 높였다.
최근 거래 증가를 새로운 매수 열풍으로 보기는 어렵다. 이달 3~14일 개인투자자는 三星电子와 SK海力士를 기초자산으로 한 레버리지 ETF 14종을 총 4881억원 순매도했다. 두 半导体 대형주가 반등하면서 기존 투자자의 차익실현성 매도가 늘어난 영향이 있다는 분석이다.
한국의 단일종목 레버리지 과열은 해외에서도 주목받았다. 파이낸셜타임스(FT)는 최근 한국 사례를 복잡하고 고위험인 ETF가 빠르게 늘어나는 글로벌 시장의 흐름과 연결해 다뤘다. 상품 구조가 복잡해지고 레버리지가 높아질수록 개인투자자의 위험 관리가 중요해진다는 지적이다.
三星电子와 SK海力士의 급등락을 단일종목 레버리지 상품 하나로 설명하기는 어렵다. 자본시장연구원도 상품 출시 이후 두 종목의 변동성이 상승했지만 글로벌 半导体주의 변동성 확대와 거시환경 불확실성 등 여러 요인이 복합적으로 작용했다고 분석했다. 단일종목 ETF의 리밸런싱 거래가 영향을 미쳤을 가능성은 있지만 직접적인 인과관계로 단정하기는 어렵다는 얘기다.
거래는 잡았는데 수요도 줄었나…두 번째 시험대
1차 규제가 거래량을 줄였다는 점은 비교적 분명하다. 문제는 거래 감소가 레버리지 투자 수요 자체의 위축을 의미하느냐다. 단일종목 상품의 진입 장벽이 높아지면서 다른 레버리지 상품이나 해외 상장 상품으로 수요가 이동할 가능성이 있어서다.
금융당국은 8월19일부터 투자자 보호와 시장 관리 장치를 한층 강화한다. 단일종목 레버리지·인버스 상품 투자 전 모의거래가 의무화되고 ETF·ETN의 괴리율 관리도 강화된다. 투자자가 고위험 상품의 특성을 실제 거래 전에 경험하도록 하고 시장가격과 실제 자산가치 사이의 과도한 가격 차이를 줄이는 데 초점을 맞췄다.
불과 석 달 전만 해도 정책의 무게중심은 달랐다. 해외에 상장된 유사 상품으로 빠져나가는 투자 수요를 국내로 돌리고 투자자의 상품 선택권을 넓히겠다는 취지에서 단일종목 레버리지 상품이 허용됐다.
시장은 예상보다 빠르게 몸집을 키웠다. 金融委员会에 따르면 관련 16개 상품의 시가총액은 5월27일 4조4000억원에서 7월15일 11조9000억원으로 늘었다. 같은 날 하루 거래대금은 13조원에 달했다.
거래 증가가 남긴 숫자는 또 있다. 17일 국회 정무위원회 소속 박성훈 국민의힘 의원실이 金融监督院과 한국거래소에서 제출받은 자료에 따르면 5월27일부터 7월 말까지 관련 16개 상품 거래로 증권사와 거래소가 거둔 수수료는 총 1172억6000만원이다. 증권사 위탁매매 수수료가 893억5000만원, 거래소의 거래·청산결제 수수료가 279억1100만원이었다.
거래에 따라 수수료가 발생하는 것은 정상적인 시장 구조다. 다만 상품 출시 두 달여 만에 1173억원에 가까운 수수료가 발생할 정도로 거래가 집중된 뒤 기본예탁금이 세 배로 뛰고 추가 규제까지 이어졌다는 점은 눈여겨볼 대목이다. 상품 선택권 확대라는 도입 취지와 실제 시장에서 나타난 단기 거래 열기 사이의 간극이 예상보다 컸음을 보여준다.
1차 규제 이후 거래 규모가 크게 줄어든 것은 분명하다. 그러나 거래 감소가 레버리지 투자 수요 자체의 위축을 의미하는지는 아직 판단하기 이르다. 진입 장벽을 피해 다른 상품으로 수요가 옮겨간다면 특정 상품의 거래량 감소만으로 규제 효과를 평가하기 어렵다.
8월19일부터 시작되는 후속 조치의 성적표도 거래대금 하나만으로 판단하기 어렵다. 단일종목 상품의 거래 추이와 함께 다른 레버리지 상품으로의 수요 이동, 현물시장의 변동성을 함께 볼 필요가 있다. 1차 규제는 일단 거래를 잡았다. 내일부터 높아지는 두 번째 문턱이 레버리지 투자 수요까지 낮출 수 있을지가 다음 시험대다.



