



“코스닥 퇴출기준, 숫자와 가치 사이”
- 강화된 기준 첫 적용 코스닥 27개사 분석…퇴출 속도와 판단 정확도 함께 확보해야
스몰인사이트리서치는 19일 科斯达克(KOSDAQ) 상장폐지 기준 강화의 적용 현황과 시장 영향을 분석한 리포트 ‘科斯达克(KOSDAQ) 퇴출기준, 숫자와 가치 사이’를 발간했다. 이번 리포트는 주가 1,000원과 시가총액 200억원 기준이 처음 적용된 이후 관리종목 지정 사유가 발생한 기업의 주가 흐름과 영업 실질을 살펴보고, 소액주주에게 미치는 영향과 제도 보완 과제를 짚었다.
올해 7월 科斯达克(KOSDAQ) 시가총액 기준은 150억원에서 200억원으로 높아졌으며, 종가가 30거래일 연속 1,000원에 미달하면 관리종목으로 지정하는 주가 기준도 도입됐다. 강화된 기준이 처음 적용되면서 综合股价指数(KOSPI)와 科斯达克(KOSDAQ)을 합쳐 36개사에서 관리종목 지정 사유가 새로 발생했거나 기존 관리종목에 사유가 추가됐다. 이 가운데 科斯达克(KOSDAQ) 상장사는 27개사다. 주가 기준에는 23개사, 시가총액 기준에는 6개사가 해당했으며 2개사는 두 기준에 모두 포함됐다.
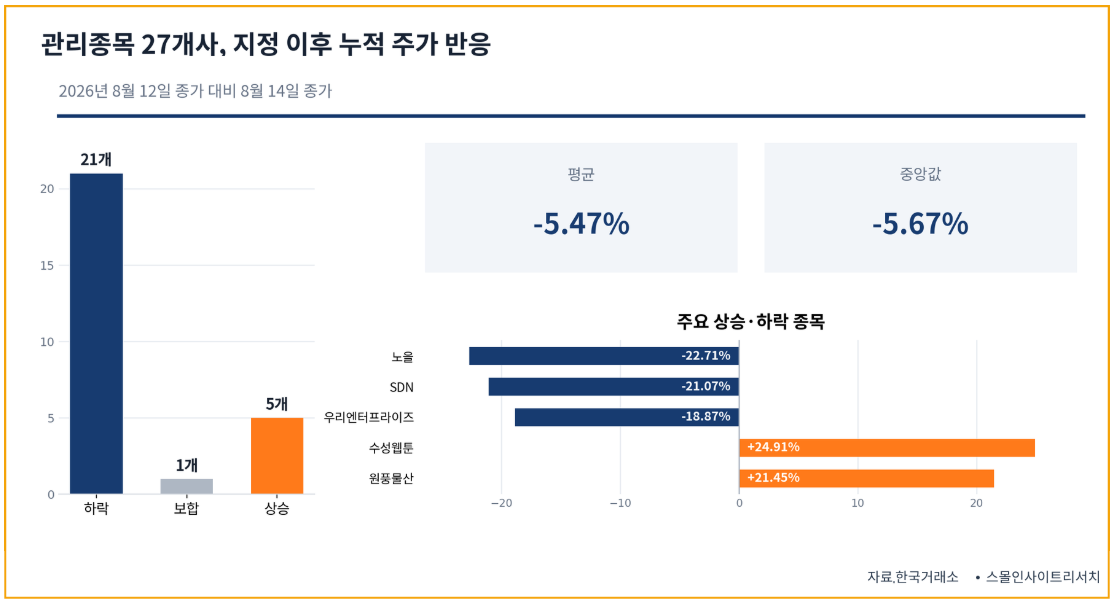
스몰인사이트리서치가 科斯达克(KOSDAQ) 27개사의 8월 12일 종가 대비 14일 종가 변화를 분석한 결과, 21개사는 하락했고 5개사는 상승했으며 1개사는 보합을 기록했다. 평균 수익률은 -5.47%, 중앙값은 -5.67%였다. 관리종목 지정이 주가 하락의 단일 원인이라고 단정할 수는 없지만, 지정 이후 매수세와 유동성이 줄면서 가격 회복이 어려워지는 이른바 ‘낙인효과’를 점검할 필요가 있다고 분석했다.
중소기업중앙회 자료에 따르면 지난 7월 말 시가총액 200억원 미만 科斯达克(KOSDAQ) 상장사는 149개사로, 이 가운데 45개사(30.2%)가 흑자기업으로 집계됐다. 다만 공개된 자료에는 흑자 판단의 결산연도와 연결·별도 기준이 명시돼 있지 않다. 2027년 1월 시가총액 기준이 300억원으로 높아지면 잠재적 영향권에 들어가는 기업은 394개사로 추산됐다. 394개사가 곧바로 관리종목으로 지정되거나 상장폐지된다는 의미는 아니다.
리포트는 에스에너지와 제이엠아이 사례를 통해 같은 가격 기준에 해당한 기업도 실제 위험과 회복 여건은 다를 수 있다고 설명했다. 에스에너지는 2025년 연결 기준 영업손실 187억원을 기록한 반면 제이엠아이는 같은 해 연결 기준 营业利润 41억원을 냈다. 제이엠아이는 2026년 상반기에도 营业利润 28억1,700만원을 기록했지만 주가가 1,000원을 밑돌면서 관리종목 지정 사유가 발생했고, 이후 5대 1 주식병합을 결정했다.
관련 공시자료를 확보한 32개사의 소액주주 수는 단순 합산 기준 47만367명으로 집계됐다. 회사별 공시 기준일이 다르고 동일 투자자가 여러 종목에 중복 포함됐을 수 있어 고유 투자자 수와는 구분해야 한다.
리포트는 지난 5월 27일 도입된 단일종목 레버리지 ETF·ETN 관련 16개 상품의 시가총액이 출시 당시 4조4,000억원에서 7월 15일 기준 11조9,000억원으로 급증한 점도 짚었다. 대형주와 파생형 상품에 거래가 집중된 이후 科斯达克(KOSDAQ) 소형주의 유동성 변화를 별도로 검증할 필요가 있지만, 현재 공개된 자료만으로는 시가총액 하위 기업의 주가 하락과 직접적인 인과관계를 단정하기 어렵다고 분석했다.
스몰인사이트리서치 산업분석팀은 “주가와 시가총액은 빠르고 객관적인 선별 기준이지만 낮은 주가가 곧 기업의 부실을 뜻하는 것은 아니다”며 “같은 기준에 해당한 기업이라도 영업실적과 재무 상태, 회복 가능성은 크게 다를 수 있다”고 밝혔다.
이어 “제도의 성과를 퇴출 기업 수로만 평가해서는 안 된다”며 “부실기업은 제때 정리하되, 시장가격만으로 서로 다른 상태의 기업을 같은 위험군으로 판단하는 오류를 얼마나 줄이느냐가 제도의 성패를 가를 것”이라고 강조했다.



