




모토닉 자사주 22.5% 소각 결정…공시 당일 주가 9.32%↑
PBR 0.45배·배당수익률 7.79%…주주환원 넘어 성장투자도 중요
11월 2일 저PBR 기업 첫 공표 예정…미래 이익 확대 여부 주목
정부가 저PBR(주가순자산비율) 기업의 기업가치 제고를 유도하면서 배당 확대와 자기주식 소각 등 주주환원이 자본시장의 주요 화두로 떠오르고 있다. 金融委员会와 한국거래소는 저PBR 기업 공표제도 세부기준안을 공개했으며, 오는 11월 2일 첫 공표를 추진하고 있다.
하지만 자사주를 소각하고 배당을 늘리는 것만으로 지속적인 기업가치 재평가를 이끌어낼 수 있을지는 별개의 문제다.
대규모 자기주식 소각을 결정한 모토닉(009680)이 대표적인 사례다. 발행주식의 20%가 넘는 자기주식 소각을 결정하자 주가는 즉각 반응했지만, 약 5개월 뒤에는 공시 이전 수준으로 돌아왔다.
자사주 22.5% 소각 결정…공시 당일 주가 9.32%↑
모토닉은 지난 3월 발행주식 2805만주의 22.5%에 해당하는 자기주식 631만6906주를 소각하기로 결정했다. 소각 결정 공시 전날인 3월 10일 1만300원이던 모토닉 주가는 공시 당일인 11일 1만1260원으로 9.32% 상승했다.
하지만 8월 21일 종가는 1만140원으로 공시 당일보다 9.95% 낮아졌고, 공시 전날과 비교해서도 1.55% 낮았다. 대규모 자기주식 소각 결정에 시장이 단기적으로 호응했지만 약 5개월 뒤 주가는 사실상 공시 이전 수준으로 돌아온 셈이다.
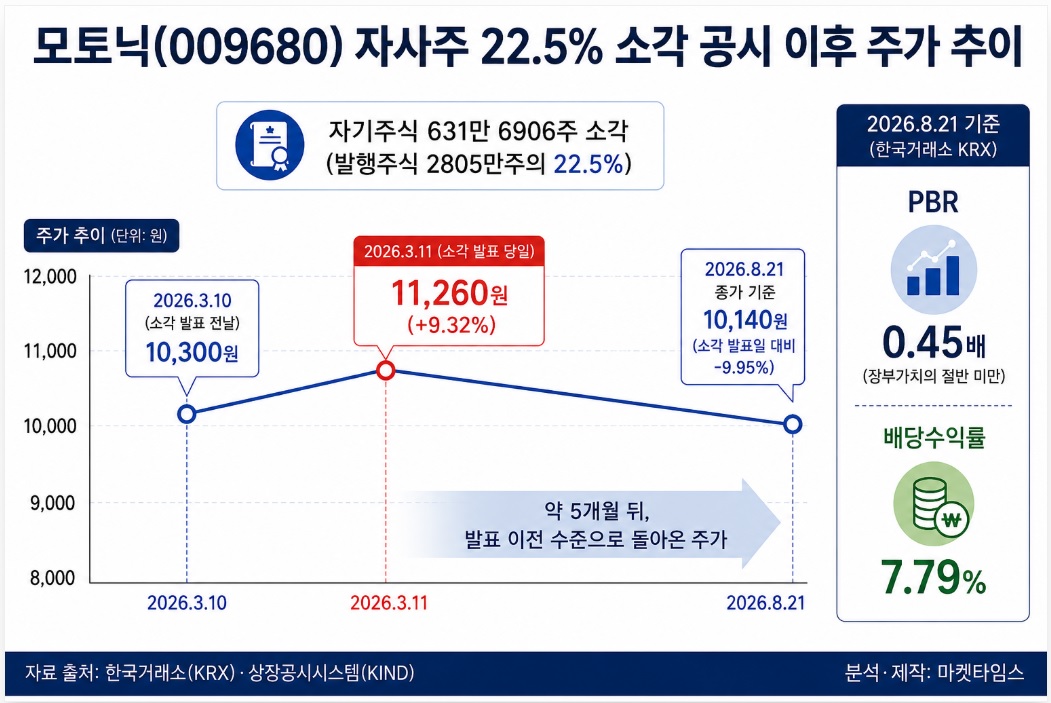
8월 21일 기준 모토닉의 PBR은 0.45배, 배당수익률은 7.79%다. 대규모 자사주 소각 결정과 높은 배당수익률에도 시장에서는 여전히 장부가치의 절반에도 못 미치는 수준에서 거래되고 있다.
물론 한 기업의 주가 흐름만으로 자사주 소각의 효과를 일반화할 수는 없다. 주가는 실적과 업황, 성장 전망, 수급 등 다양한 변수의 영향을 받기 때문이다.
주목할 부분은 모토닉 역시 기업가치 제고의 해법을 주주환원에만 두지 않았다는 점이다.
회사는 지난 4월 기업가치 제고 계획에서 ‘신성장 동력사업 발굴을 통한 성장 잠재력 확충’을 주요 목표로 제시하고 ‘회사의 성장을 위한 전략적 투자 추진’을 실행계획에 담았다. 안정적인 배당 정책 유지와 주주환원 정책 검토도 함께 제시했다.
“장기적 리레이팅은 결국 미래 이익 성장”
스몰인사이트리서치 이동희 연구원은 저PBR 기업의 가치 제고 방향에 대해 “자사주 소각과 배당 확대는 주주가치 제고 측면에서 분명 긍정적이지만, 장기적인 밸류에이션 리레이팅을 결정하는 것은 결국 미래 이익의 성장”이라고 말했다.
이어 “특히 충분한 현금 여력을 보유한 기업이라면 주주환원과 함께 신사업 투자와 연구개발(R&D), 인수합병(M&A) 등 성장투자를 통해 보유자본의 수익성을 높이는 것이 중요하다”고 설명했다.
결국 자사주 소각과 배당은 기업가치 제고의 중요한 수단이지만 지속적인 재평가의 충분조건은 아니다. 기업이 보유한 자본을 성장사업에 효율적으로 투자하고 이를 실제 营收과 이익 증가로 연결할 수 있느냐가 장기적인 기업가치를 좌우할 수 있다.



