



삼성물산·삼성전자, 삼성바이오 지분 합계 74% 이상…폴리펩타이드 인수 자금, 소액주주에게도 최선의 방식이었나
三星生物制剂(207940)가 3조원 규모의 주주배정 유상증자를 결정하면서 시장의 시선이 삼성그룹 내부의 자본배분 문제로 향하고 있다.
三星生物制剂는 28일 이사회를 열고 총 3조원 규모의 주주배정 후 실권주 일반공모 방식 유상증자를 결의했다.
조달 자금 가운데 2조7062억원은 스위스 소재 글로벌 펩타이드 CDMO 기업인 폴리펩타이드그룹 인수에, 약 2948억원은 인천 송도 제2生物医药캠퍼스 증설에 투입할 계획이다. 신주는 총 227만주가 발행되며 예정발행가액은 주당 132만2000원이다.
회사가 제시한 명분은 분명하다. 기존 항체의약품 중심 CDMO 사업에서 펩타이드 영역으로 생산 역량을 넓히고, 중장기 성장동력을 확보하기 위한 선제적 투자라는 설명이다. 인수와 생산시설 확장은 三星生物制剂의 사업 포트폴리오 및 글로벌 수주 경쟁력을 강화할 수 있는 카드다.
문제는 성장 투자 자체보다 그 비용을 누가 어떤 방식으로 부담하느냐에 있다.
[자료=金融监督院 전자공시시스템]
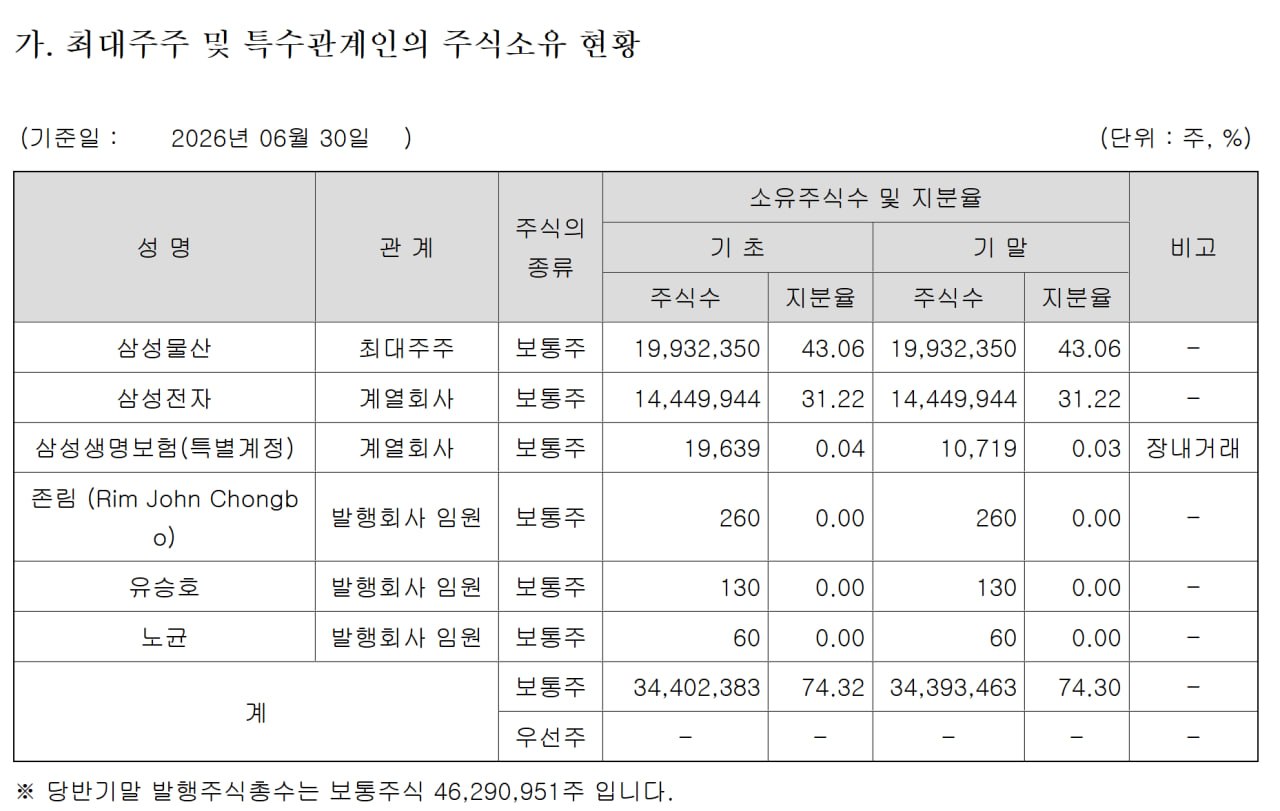
三星生物制剂의 최대주주는 삼성물산으로 지분 43.06%를 보유하고 있다. 2대주주는 지분 31.22%를 가진 三星电子다. 두 회사의 지분율을 합치면 74.27%다. 이번 증자에 두 대주주가 보유 지분만큼 청약에 참여한다고 가정하면 예정발행가액 기준 삼성물산은 약 1조337억원, 三星电子는 약 7494억원을 부담하게 된다. 두 회사가 부담하는 금액은 약 1조7831억원으로 전체 조달 예정액의 59.4%, 구주주 배정분의 74.27%에 해당한다. 삼성물산과 三星电子를 제외한 기타 구주주에게 배정되는 금액은 약 6176억원이다.
이 때문에 시장에서는 “三星生物制剂의 성장성이 확실하고 폴리펩타이드 인수가 그룹 차원에서도 전략적 투자라면, 삼성물산과 三星电子 중심의 제3자배정 유상증자나 직접 출자 방안도 검토할 수 있었던 것 아니냐”는 의문이 나온다.
특히 三星电子는 최근 최대 110조원 규모의 주주환원 방안을 의결한 상태다. 3분기에만 약 30조원의 현금배당을 포함하고, 추가 배당 및 자사주 매입·소각 등을 통해 환원 규모를 확대하는 방안이다. 三星电子가 막대한 현금창출력을 주주환원에 사용하겠다고 밝힌 직후 핵심 계열사인 三星生物制剂가 3조원 규모의 주주배정 증자에 나섰다는 점은 투자자에게 대비를 이룬다.
물론 三星电子 주주환원 재원을 특정 계열사 투자에 쓰는 문제는 단순하지 않다. 三星电子와 三星生物制剂는 별도 상장법인이고, 각각 독립된 이사회와 서로 다른 주주 구성을 갖고 있다. 三星电子 주주 입장에서는 대규모 현금이 배당이나 자사주 소각보다 계열사 지분 확대에 투입될 경우 그 투자 필요성과 기대수익률, 대체 가능한 자본정책을 엄격히 따져볼 수밖에 없다.
반대로 三星生物制剂 소수주주 입장에서는 다른 질문이 가능하다. 대주주가 이미 지배력을 충분히 확보한 상황에서 성장 투자에 필요한 자금을 모든 주주에게 지분 비율대로 부담시키는 주주배정 증자가 가장 공정하고 효율적인 방식이었느냐는 것이다.
이번 증자는 우리사주조합에 신주의 20%를 우선 배정한 뒤 나머지를 기존 주주에게 배정하고, 실권주가 발생하면 일반공모로 넘기는 구조다. 기존 주주에게는 보유 주식 1주당 약 0.03923주가 배정된다. 구주주 청약은 11월 9~10일, 신주 상장은 11월 30일로 예정됐다.
주주배정 유상증자는 기존 주주에게 참여 기회를 부여한다는 점에서 형식적 공정성을 갖는다. 다만 시장은 성장 투자라는 긍정적 메시지보다 대규모 신주 발행에 따른 희석 가능성과 자금조달 방식에 먼저 반응하는 모습이다.
三星生物制剂 주가가 유상증자 발표 직후 급락한 것도 이 같은 인식이 반영된 것으로 풀이된다.
핵심은 三星生物制剂가 폴리펩타이드 인수를 통해 어느 정도의 추가 营收, 수익성 개선, 고객 기반 확대를 만들어낼 수 있느냐다. 인수 가격과 향후 실적 기여, 통합 과정의 비용, 글로벌 펩타이드 CDMO 시장에서의 경쟁 우위가 충분히 입증된다면 이번 증자는 미래 성장에 투자하는 자본확충으로 재평가될 수 있다.
다만 회사와 대주주는 시장에 보다 구체적인 답을 내놓을 필요가 있다. 왜 차입이나 회사 보유 현금, 대주주 중심의 직접 출자보다 주주배정 증자가 더 합리적인지, 폴리펩타이드 인수의 투자회수 기간과 목표 수익성은 무엇인지, 기존 주주의 희석 부담을 상쇄할 수 있는 주주가치 제고 방안은 있는지를 설명해야 한다.



