



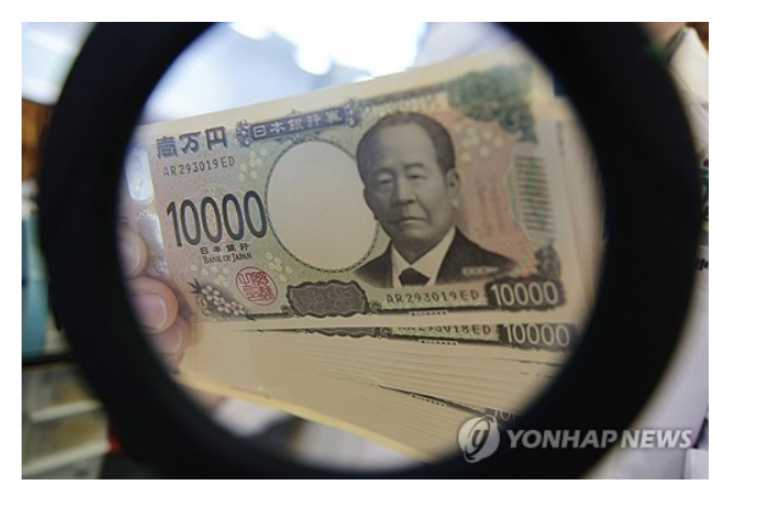
日 한 달 새 15조3993억엔 사상 최대 개입…美도 엔화 방어 가세
다시 160엔에도 베센트 "무질서하지 않아"…시장 시선은 BOJ·재정으로
15조3993억엔. 일본이 한 달도 안 돼 엔화를 지키는 데 투입한 돈이다. 월간 기준 사상 최대 규모인 데다 미국까지 엔화 매수에 가세했다. 달러당 164엔에 육박했던 엔·달러 환율은 미·일 공동개입을 거치며 155엔대로 떨어졌다.
약발은 오래가지 않았다. 한 달 뒤 엔·달러 환율은 다시 160엔으로 돌아왔다.
그사이 일본 금리도 크게 올랐다. 일본 10년물 국채금리는 3%에 육박하며 30년 만의 최고 수준으로 올라섰다. 일본은행(BOJ)의 9월 추가 금리 인상 가능성도 커졌다. 일본 금리가 오르면 미·일 금리차가 좁혀져 엔화에 힘이 실리는 게 일반적이지만 이번에는 달랐다.
미국의 태도도 달라졌다. 스콧 베센트 미국 재무장관은 엔화가 다시 160엔 부근까지 밀렸는데도 최근 움직임을 "꽤 잘 억제되고 있다(pretty well contained)"며 "무질서하지 않다"고 평가했다.
지난 7월 말 엔화가 급락하자 미국은 '무질서한 움직임'을 이유로 직접 시장에 뛰어들었다. 지금은 160엔이라는 환율 수준보다 엔화 불안이 글로벌 금융시장과 미 국채금리까지 흔들 수 있는지를 더 주시하는 모습이다.
日 15.4조엔 투입·美 공동개입…그래도 다시 160엔
일본 재무성에 따르면 7월30일부터 8월26일까지 외환시장 개입액은 15조3993억엔으로 집계됐다. 월간 기준 역대 최대다.
올해 4월 말부터 5월 말까지 투입한 11조7349억엔을 석 달 만에 넘어선 규모로, 두 차례 개입액을 합하면 27조1342억엔에 이른다.
7월 말 방어전에는 미국도 뛰어들었다. 미·일 양국이 31일 공동으로 엔화를 사들이면서 164엔에 육박하던 엔·달러 환율은 한때 155엔대까지 떨어졌다. 엔화 가치 방어를 위한 양국의 공동개입은 1998년 이후 처음이다.
시장 반응은 컸지만 흐름을 완전히 돌리지는 못했다. 한 달 만에 엔·달러 환율은 다시 160엔선까지 올라왔다.
일본이 사상 최대 규모의 자금을 투입하면서까지 엔화를 떠받치는 데는 이유가 있다. 엔저의 부담이 금융시장을 넘어 실물경제로 번지고 있어서다. 엔화가 약해지면 원유와 원자재 등 수입가격이 올라 물가를 밀어 올리고 가계의 생활비 부담도 커진다. 다카이치 정부가 물가 부담을 덜기 위해 재정지출을 확대하는 상황에서 엔저가 이어지면 정부의 부담도 커진다.
문제는 개입만으로 엔화의 방향을 돌리기 어렵다는 점이다. SMBC닛코증권은 사상 최대 규모의 개입에도 환율이 다시 160엔 부근까지 올라온 데 대해 시장의 엔저 압력이 상당히 강하다고 평가했다. 일본 경제매체 도요게이자이도 엔저를 되돌릴 '기책(奇策)'은 없다는 전문가 분석을 전했다.
엔화는 오랫동안 글로벌 금융시장의 대표적인 저금리 조달통화로 쓰였다. 낮은 금리로 엔화를 빌려 달러로 바꾼 뒤 미국 채권이나 주식 등에 투자하는 엔 캐리 트레이드가 대표적이다. 미국 금리가 일본보다 높은 상태가 이어지는 데다 일본 기업의 달러 수요와 해외투자까지 겹쳐 엔화를 팔려는 힘이 쉽게 꺾이지 않고 있다.
BOJ의 금리 인상 기대가 높아진 상황에서도 엔화 약세는 이어졌다. 일본 10년물 국채금리는 최근 3%에 육박하며 약 30년 만의 최고 수준까지 올라섰다.
최근 일본 장기금리 상승에는 BOJ의 정책 정상화 기대뿐 아니라 재정 우려도 반영돼 있다는 분석이 나온다. 다카이치 정부가 재정지출을 확대하면서 막대한 정부부채에 대한 시장의 경계도 커졌다. 일본 금리가 오르는데도 엔화가 좀처럼 힘을 받지 못하는 배경을 미·일 금리차 하나만으로 설명하기 어려운 대목이다.
결국 일본이 15조엔 넘는 돈을 투입해 막은 것은 엔저의 '속도'였다. 엔화를 약하게 만드는 금리와 자금 흐름까지 바꾼 것은 아니었다.
日 엔화 불안이 왜 美 차입비용을 높이나
일본만 다급했던 것은 아니다. 미국도 엔화가 흔들리는 모습을 편하게 지켜볼 수만은 없었다.
베센트 장관은 최근 엘리자베스 워런 민주당 상원의원의 질의에 보낸 답변에서 그 이유를 직접 꺼냈다. 엔화 시장의 무질서한 움직임이 글로벌 금융시장의 포지션 청산을 촉발하고, 결국 미국 가계와 기업의 차입비용까지 높일 수 있다는 것이다. 일본이 미국 국채의 주요 보유국이라는 점도 짚었다.
[출처: 스콧 베센트 미국 재무장관 X, 엘리자베스 워런 상원의원 질의 답변서]
엔 캐리 트레이드를 보면 연결고리를 이해하기 쉽다. 엔화를 낮은 금리로 빌려 해외 자산에 투자한 상황에서 엔화 가치가 갑자기 크게 오르면 상환 부담도 커진다. 투자자들이 해외 주식이나 채권을 팔아 포지션을 한꺼번에 정리할 가능성이 생긴다.
미 국채도 영향을 받을 수 있다. 매물이 늘어 가격이 떨어지면 국채 수익률은 오른다. 미 국채금리는 주택담보대출과 기업대출, 회사채 등 미국 금융시장 전반의 자금조달 비용에 영향을 준다.
미·일 공조 과정에서는 미 국채시장에 가해질 충격을 줄일 장치도 마련됐다. 일본 재무성은 7월 말 공동개입을 공식 확인하면서 향후 연방준비제도(Fed)의 'FIMA Repo Facility'를 활용할 계획이라고 밝혔다.
FIMA Repo는 외국 통화당국이 보유한 미 국채를 담보로 달러를 조달할 수 있는 제도다. 미 국채를 시장에서 직접 팔지 않고도 개입에 필요한 달러 유동성을 확보할 수 있어 국채시장에 가해질 매도 압력을 줄일 수 있다.
일본은 엔저와 물가 부담을 걱정했고, 미국은 엔화 불안이 자국 금융시장으로 번지는 상황을 경계했다. 28년 만의 미·일 엔화 방어 공동개입에는 서로 다른 두 이해관계가 맞물려 있었다.
다시 160엔인데 美는 "무질서하지 않다"
그런데 한 달 만에 묘한 장면이 만들어졌다. 엔·달러 환율은 다시 160엔 부근까지 올라왔는데 미국은 이번에는 움직이지 않았다.
베센트 장관은 지난달 30일 로이터와의 인터뷰에서 최근 엔화 움직임이 "꽤 잘 억제되고 있다"며 무질서한 상황은 아니라고 평가했다. 지난 7월 말 엔·달러 환율이 164엔을 향해 빠르게 상승하자 미국까지 직접 시장에 들어갔던 것과 대비된다.
대신 BOJ의 통화정책에 대한 발언은 부쩍 늘었다.
베센트 장관은 BOJ가 연속해서 금리를 올려야 하는지를 묻는 질문에 일본에 무엇을 해야 하는지 말하지 않겠다면서도 "아베노믹스가 끝에 도달했을 수 있다"고 말했다. 우에다 가즈오 BOJ 총재에 대해서도 "옳은 일을 할 것"이라고 평가했다.
G20 회의가 시작된 지난달 31일 CNBC 인터뷰에서는 "시장에는 없는 정보를 갖고 있다"며 일본 정부와 BOJ가 엔화 강세로 이어질 조치를 할 것으로 믿는다고 말했다. 금리 인상을 의미하느냐는 질문에는 "시장이 지금 그것을 가격에 반영하고 있다고 생각한다"고 답했다.
발언 직후 엔화는 달러당 159엔대로 강세를 보였다. 시장에서는 BOJ의 9월 추가 인상 가능성에 힘을 싣는 발언으로 받아들였다.
일본의 선택지는 좁다. 엔화 약세를 완화하려면 통화정책 정상화가 필요하지만 금리가 빠르게 오르면 막대한 정부부채에 따른 이자 부담이 커진다. 정부의 확장재정이 이어질 경우 BOJ의 긴축 기조와 엇박자가 날 가능성도 있다.
사상 최대 규모의 외환시장 개입과 28년 만의 미·일 엔화 방어 공동개입은 엔·달러 환율을 164엔에서 끌어내렸다. 그러나 엔화를 약하게 만드는 구조는 그대로 남았다.
시장의 관심도 다음 개입 규모보다 BOJ의 금리 정상화 속도로 옮겨가고 있다. 일본 정부가 재정에 대한 시장의 불안을 얼마나 누그러뜨릴지도 변수다.
15조엔을 투입하고 미국까지 가세한 뒤에도 다시 돌아온 160엔선. 다음 방향을 가를 것은 당국이 시장에 얼마를 더 투입하느냐보다 일본의 통화·재정정책이 엔화를 팔게 만드는 흐름을 얼마나 바꿀 수 있느냐다.



