



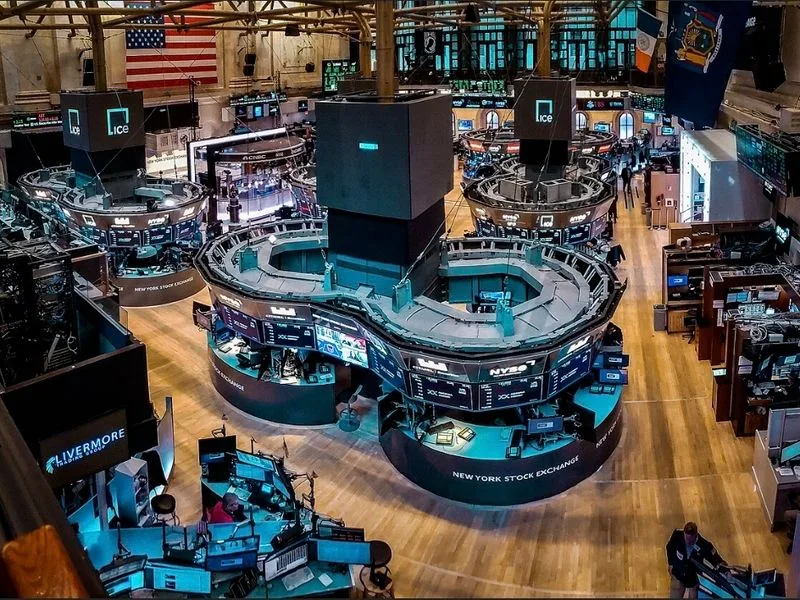
纳斯达克上涨1.05%,标普500指数上涨0.66%……大型科技股领涨
10月加息预期缓解……英特尔、美光等半导体股涨跌互现
在大型科技股强劲表现的带动下,纽约股市收高。随着就业增长放缓,市场对美联储(Fed)10月加息的警惕感有所降低,英伟达和微软等个股推动指数上涨。纳斯达克综合指数刷新了收盘历史新高。
5日(当地时间),道琼斯30种工业股票平均价格指数比前一交易日上涨90.94点(0.18%),收于51,267.90点。标普500指数上涨51.23点(0.66%),收于7,773.95点;纳斯达克综合指数上涨286.45点(1.05%),收于27,477.31点。标普500指数距离历史最高点的差距也缩小至约0.3%。
上涨背景在于2日发布的就业指标后,市场对利率预期的改变。美国9月非农就业人数增加2.9万人,未达市场预期,导致10月加息的警惕感降温。据路透社援引CME美联储观察(FedWatch)数据,5日市场反映的10月加息概率约为24%,较一周前的约70%明显下降。
在此背景下,大型科技股领涨。英伟达上涨2.12%,博通上涨2.08%,微软和Meta分别上涨1.48%和1.90%。特斯拉上涨2.20%,Alphabet上涨0.86%。苹果和亚马逊分别下跌0.24%和0.05%,显示出大型科技股内部的分化。
英伟达和博通的强势并未扩散至整个半导体行业。英特尔下跌2.63%,高通下跌2.21%,美光下跌1.02%,AMD下跌0.34%。费城半导体指数收报13,172.74点,仅上涨0.28%,涨幅不及纳斯达克。相比之下,存储设备企业西部数据和希捷分别上涨6.34%和4.49%。
在科技股之外,支付企业Visa和万事达卡分别上涨2.51%和2.23%。医疗保健领域,联合健康和雅培分别上涨1.80%和2.67%,但默克制药和百时美施贵宝分别下跌3.30%和3.83%,走势分化。
尽管股价上涨,物价压力依然存在。当天公布的美国供应管理协会(ISM)9月非制造业采购经理人指数(PMI)为54.9,虽低于前值的55.4,但仍高于荣枯线50。在服务业扩张速度放缓的同时,支付价格指数从72.6升至74.0,创下2022年7月以来的最高水平。企业所感受到的成本上升压力实际上正在加大。
长期利率也出现走高。美国10年期国债收益率升至5.31%,走势与10月加息预期降温的情况有所背离。当天股市在利率压力下,依然以大型科技股为中心维持了上涨趋势。
下周,随着摩根大通等大型银行披露财报,第三季度财报季将正式拉开帷幕。企业业绩及其未来展望能否支撑股价涨势,是市场接下来的关注焦点。



