




特斯拉启动量产并力争2027年底外部供货…现代汽车拟于2028年投入工厂
三星、LG也加入机器人研发竞争;尽管中国出货量激增,但制造与物流领域应用仅占18%
人工智能(AI)正在走出屏幕。随着在数据中心训练好的AI开始被用作工厂中搬运和组装零件的机器人的“大脑”,原本停留在技术演示阶段的人形机器人进入产业现场已指日可待。全球企业的竞争也从实现机器人动作的阶段,扩大到了确保能够在实际生产现场应用的技术的方向。
随着具身智能(Physical AI)商业化的临近,大规模生产能力、工作数据的获取以及实际现场的生产效率变得至关重要。正当特斯拉和现代汽车集团将商业化日程具体化之际,英伟达(NVIDIA)以及三星电子和LG电子也在加快机器人开发和AI学习技术的布局。
特斯拉启动量产并推进外部销售…现代汽车则从自家工厂切入
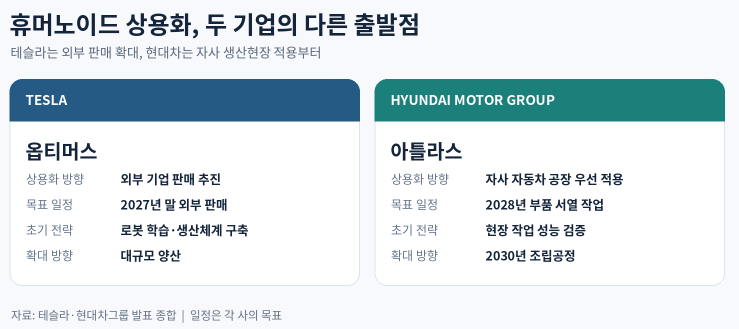
特斯拉在21日发布的第三季度财报报告中透露,其美国加州弗里蒙特工厂的人形机器人“擎天柱(Optimus)”生产线已进入初期增产(Early Ramp)阶段。特斯拉已将现有的Model S和Model X生产设施转换为机器人生产线,并提出了长期实现年产100万台产能的目标。
特斯拉首席执行官(CEO)埃隆·马斯克在业绩发布电话会议上预计,大约一年后周产量将达到2万台左右。这并非当前的生产实绩,而是未来的目标。特斯拉计划在改善机器人的精密手部动作、耐久性以及AI学习能力后,于2027年底向外部企业供货。
大规模学习数据的获取也在同步推进。特斯拉正计划通过“擎天柱学院(Optimus Academy)”让1万至2万台机器人重复执行各种任务来生成学习数据。与汽车不同,人形机器人在实际作业过程中很难大规模积累产生的数据,因此迫切需要一个单独的学习环境。
现代汽车集团采取的方法则有所不同。与其将波士顿动力(Boston Dynamics)的人形机器人“阿特拉斯(Atlas)”对外销售,该集团更倾向于首先将其投入到集团的生产设施中,以验证其工作能力和经济性。
现代汽车集团计划在美国佐治亚州的机器人元工厂应用中心(RMAC)对阿特拉斯进行作业学习和验证,并计划于2028年将其投入到现代汽车集团美国元工厂(HMGMA)中。初期将执行按作业顺序配置生产所需零件的排序作业,目标是在2030年将应用范围扩大到组装工序。
如果说特斯拉是通过大规模生产来进军外部市场,那么现代汽车集团则是将现有的汽车工厂作为机器人技术的试验场和初期需求方来利用。两家公司都在开发能够在实际产业现场工作的机器人,但在商业化初期阶段所选择的市场准入路径上存在差异。
英伟达扩大AI平台…三星与LG并行推进机器人开发与学习
人形机器人要在实际工厂中工作,不仅要能识别物体的位置和形状,还必须准确执行抓取或搬运等动作。即使重复相同的作业,物体的位置或周围环境也可能会发生变化,因此需要具备应对各种情况的学习能力。
英伟达于21日宣布扩展其机器人开发平台“Isaac(艾萨克)”,并公开了面向人形机器人的参考平台和仿真技术。这项技术旨在支持机器人在投入实际工厂之前,在虚拟环境中学习作业并验证安全性,ABB机器人(ABB Robotics)和库卡(KUKA)等全球工业机器人企业也都在使用相关技术。
韩国电子业界在利用此类AI学习技术的同时,也在加速自主机器人的研发。三星电子于7月21日宣布新设代表理事直属的RX(Robotics eXperience)业务推进室,着手开发人形机器人的步行、物体操作以及AI学习技术。该公司正推进在庆尚北道龟尾工厂构建机器人数据工厂,并扩大与彩虹机器人(Rainbow Robotics)的合作。
LG电子于今年7月新设了机器人业务中心,并行开发家用机器人“CLOi(克洛伊)”和新一代人形机器人。目前正在开发利用英伟达机器人AI技术的双足步行人形机器人,目标是在2027年第一季度公开。轮式CLOi则正在美国田纳西工厂的洗衣机生产线上推进实证。
在开发机器人的同时,确保实际作业数据的行动也在持续。LG电子正在首尔市瑞草区良才数据工厂收集机器人学习数据,计划到年底将实际收集的数据与虚拟数据相结合,达到10万小时的规模。其采用的方式是利用英伟达的Omniverse、Cosmos和Isaac技术,将实际作业数据扩展到虚拟环境中来训练机器人。
三星电子和LG电子之所以利用制造设施,原因也正在于此。工厂中重复进行的组装、搬运和检查作业,可以成为提升机器人作业准确度和环境应对能力所需的宝贵学习素材。其战略是在并行推进自主机器人开发与数据积累的同时,确保未来能够应用于制造工艺和服务现场的技术。
中国出货量激增但制造与物流应用受限…验证经济性成最大课题
中国企业正快速增加人形机器人的产量,并主导着市场扩张。据市场调研机构Counterpoint Research的数据显示,2026年上半年全球人形机器人出货量超过2.2万台,较去年同期增长约300%。
中国智元机器人(AGIBOT)的出货量约为9700台,宇树科技(Unitree)则超过7000台。两家公司的合计出货占比超过了整体市场的74%。仅从产量来看,中国企业正在引领全球人形机器人市场初期供应的扩大。
然而,从实际应用领域来看,投入产业现场仍相对有限。上半年出货量中,智能制造领域占13%,仓储物流占5%,合计占比仅为18%。相比之下,演出娱乐以及数据生产研究领域占到了60%以上。这意味着出货量的增长并未直接转化为工厂自动化或物流生产力的提升。
 在产业现场应用机器人,不仅需要验证重复作业的速度和准确度,还要验证长时间运行导致的故障率、维护成本以及与人类共同作业时的安全性。路透社今年8月曾报道称,部分人形机器人在简单作业中表现出的速度仅为人类的20%左右。虽然这并非适用于所有机器人,但也反映出了实际作业性能上的差距。
在特斯拉和现代汽车集团将生产和工厂投入日程具体化、三星电子和LG电子着手自主机器人开发与学习数据收集的同时,中国企业在扩大出货量方面处于领先地位。尽管各公司的商业化战略各有不同,但机器人在产业现场究竟能多大程度地稳定替代人类作业并实现降本增效,将成为左右未来市场扩张速度的关键所在。



