英伟达产能抢占策略或将改变……AMD与博通迎来机遇
HBM4价格与供应优先权受关注……影响波及从韩国存储厂商到全球设备行业
随着英伟达于12日(当地时间)宣布首席执行官(CEO)黄仁勋卸任,并任命首席财务官(CFO)科莱特·克雷斯(Colette Kress)为临时CEO,全球人工智能(AI)半导体供应链预计将迎来变局。由于黄仁勋此前凭借雄厚的资金实力和与供应商的紧密关系,在尖端半导体产能上占据绝对优势,市场预测这一资源可能向AMD、博通等竞争对手分流,这也使得三星电子和SK海力士的高带宽内存(HBM)供应策略备受瞩目。
黄仁勋构建的韩国存储与台湾生产线布局
英伟达负责AI半导体的设计,但不直接进行生产。尖端芯片由台积电(TSMC)代工,HBM则由SK海力士和三星电子等供应。由于生产线扩建和HBM产能提升需要数年时间,英伟达通过比竞争对手更早锁定长期供应量,在AI半导体市场保持了领先地位。
根据英伟达8月发布的季度报告,截至2026年7月26日,其供应与产能相关协议金额达2790亿美元,较上一季度的1190亿美元大幅增加1600亿美元。这些长期协议涵盖了内存和制造设施等数据中心基础设施生产所需,部分协议在最终下单前仍可调整。半导体专业分析机构SemiAnalysis指出,增长部分主要与内存供应锁定有关。
黄仁勋曾多次亲自会见韩国和台湾的主要供应商高管,推动长期供应量的锁定。路透社接触的一位台湾供应商高管担忧,继任CEO可能不会像黄仁勋那样激进地抢占产能。对于那些因预期英伟达订单而增加设备投资的企业来说,未来扩建规模和时间表有了重新评估的必要。
另一方面,AMD和博通可能迎来新机遇。即便这两家公司试图扩大AI加速器和定制芯片的销售,若无法获得台积电的尖端工艺和HBM,也难以提升产量。如果英伟达对新产能的垄断有所缓解,竞争对手获得货源的空间将随之增加。
英伟达领先于竞争对手的不仅是半导体货源,还包括对竞争对手产能获取及新产品上市节奏的掌控。如果这种供应优先权减弱,将可能导致韩国存储厂商在订单分配和价格谈判上出现变数。
HBM4价格差异……SK海力士与三星电子的选择
据SemiAnalysis估算,SK海力士2027年的HBM4价格中,供应给英伟达的产品价格为每千兆位(Gb)3.0至3.3美元,而供应给AMD、博通、亚马逊、谷歌等其他主要客户的价格则为3.7至4.1美元。虽然英伟达可能通过大规模订单获得了更有利的采购条件,但由于实际合同价格和各客户的产品规格未公开,简单的对比存在局限性。
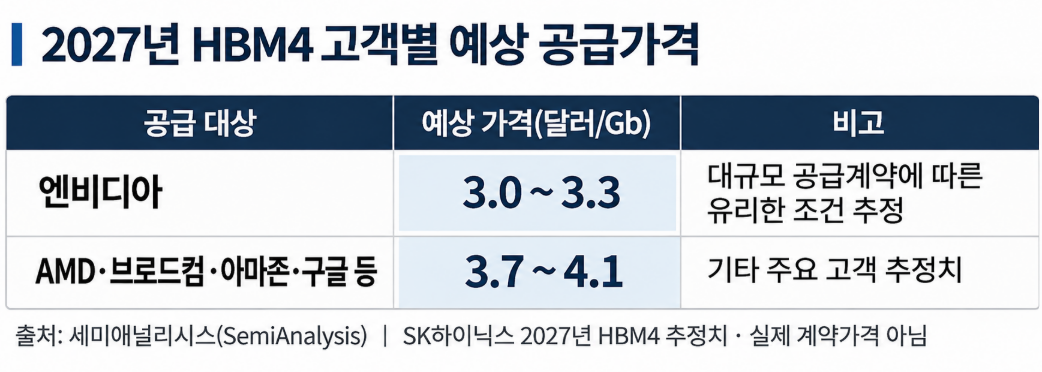 SemiAnalysis推测,英伟达与SK集团之间存在一种默契关系,即英伟达优先向SK集团分配GPU,作为交换,英伟达在HBM供应上也享有优先权。虽然这并非已证实的合同条款,但显示出双方的合作可能已超越内存供应,扩展至整个AI基础设施领域。
SK海力士目前没有理由将英伟达的供应量转给其他客户,因为双方存在长期合同,且英伟达仍是AI加速器市场的最大供应商。然而,在未来分配扩产产能时,如果AMD及大型科技公司自主研发的AI芯片订单增加,SK海力士在价格和供应条件上的谈判空间将随之扩大。
三星电子也可能迎来客户多元化的机会。如果以英伟达为中心的订单分散到多家AI芯片开发商,将有利于扩大供应渠道,但要转化为实际订单,还需具备客户认证和量产能力。
英伟达享有的供应优先权减弱并不意味着HBM需求减少。对于供应商而言,比起“向最大客户销售多少”,未来更重要的是“将增加的产能分配给谁,以及以何种价格分配”。
从台湾生产线到日本与欧洲设备行业
台积电不仅生产英伟达的芯片,也为AMD和博通等公司代工。即使英伟达减少新产能的锁定,如果竞争对手的订单能填补空缺,对工厂产能利用率的影响将有限。但如果AI基础设施投资本身放缓,围绕生产线的竞争格局将发生变化。
黄仁勋不仅参与大规模供应合同,还积极介入下一代产品开发及客户的AI基础设施投资。天风国际证券分析师郭明錤对路透社表示:“黄仁勋是一位能够将工程师认为可行的技术,转化为公司全员投入资源、承担风险并必须完成的产品的人物。”
这种投资流向也影响着日本的爱德万测试(Advantest)、东京电子(Tokyo Electron)以及荷兰的阿斯麦(ASML)。半导体制造商的持续扩产会带动检测、制造和光刻设备的订单,但如果投资时间表推迟,设备订单时间也可能随之调整。目前尚未确认这些企业出现订单取消或合同变更的情况。
英伟达向AI企业和数据中心运营商提供的资金支持也与整个供应链息息相关。黄仁勋通过支持客户的基础设施扩张来刺激GPU需求,Counterpoint Research副总裁尼尔·沙(Neil Shah)对路透社表示,黄仁勋离职后,这种激进的生态系统投资和大规模AI基础设施合作可能会放缓。
另一方面,英伟达股东米诺陶资本(Minotaur Capital)的阿米娜·罗森伯格(Armina Rosenberg)解释称,未来1至2年内供应的半导体已处于设计和生产阶段,客户2027年的投资计划也不会因CEO更替而改变。英伟达董事会也表示,预计管理层变动不会对公司运营、客户承诺及产品开发进度产生影响。
事实上,AI服务器需求依然强劲。台湾富士康(Foxconn)在12日发布的第三季度财报中显示,净利润同比增长34%,并预计2027年AI服务器机架出货量将保持高两位数增长。富士康董事长刘扬伟预计,半导体和内存等主要零部件的供应短缺将持续到明年。
即使英伟达在获取新产能方面转为消极,只要AMD、博通及自主研发AI芯片的大型科技公司能接手这些产能,出现供应过剩的可能性就很低。相反,如果AI基础设施投资本身放缓,仅靠客户多元化将难以抵消需求减少的影响。
英伟达掌握的订单流向其他客户,与AI半导体市场本身萎缩是两码事。SK海力士和三星电子未来的谈判筹码,也将取决于这种差异。