高盛预计明年3月、德意志银行预计1月将进一步加息……降息时间点推迟
美国通胀超预期导致日元逼近160关口,韩元兑美元汇率则逆势下跌
随着美国通胀压力强于预期,华尔街主要投资银行纷纷修正了对美联储(Fed)进一步加息的预测。高盛和德意志银行均预计美联储将比此前预期多加息一次。受美元走强影响,日元和欧元表现疲软。
11日(当地时间),纽约外汇市场上衡量美元对六种主要货币汇率的美元指数升至102.85水平,创下2025年4月以来的最高纪录。随着美联储进一步加息的可能性增大,美元买盘持续涌入。
高盛预计3月加息,德意志银行预计1月加息
改变利率预测的契机是美国10月份的消费者物价指数(CPI)。据美国劳工部数据,10月CPI环比上涨0.4%,超过了市场预期的0.3%。剔除食品和能源后的核心CPI也上涨了0.3%,高于预期的0.2%。
其中,住房成本环比上涨0.3%,食品上涨0.5%,能源上涨0.7%。能源价格上涨叠加关税负担及稳健的消费需求,市场普遍担忧美联储的紧缩政策可能持续至明年。
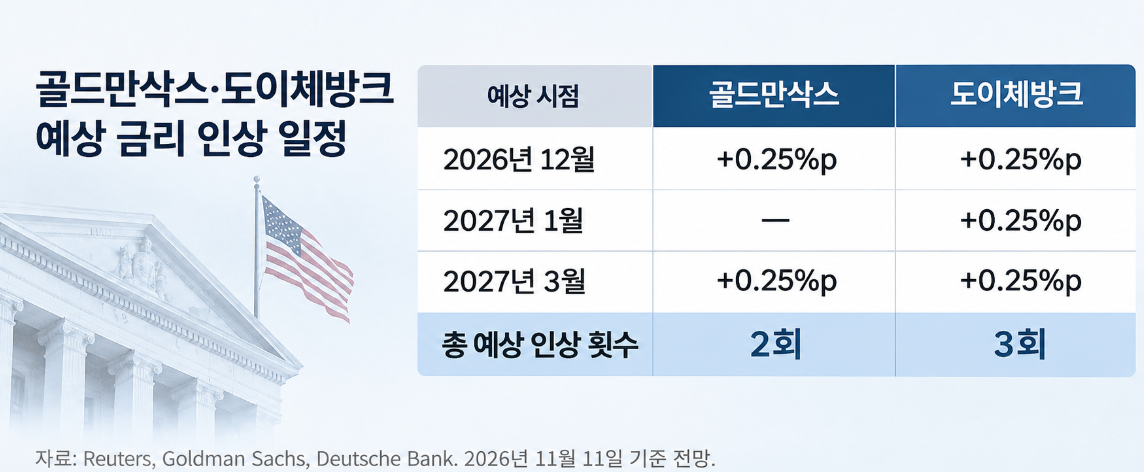
高盛预计,美联储继今年12月之后,将于明年3月再次加息0.25个百分点。此前高盛曾认为12月将是最后一次加息,但目前已反映了明年初通胀可能反弹的风险。
高盛美国首席经济学家大卫·梅里克(David Mericle)指出,即使年底通胀有所缓解,明年初仍有再次上升的可能。高盛还将降息开始的时间点从原先的2027年9月推迟了3个月,至12月。
德意志银行的预测更为激进,在原有的12月和明年3月加息预期基础上,额外增加了明年1月加息0.25个百分点的预测。目前高盛预计将加息两次,而德意志银行则预计加息三次。
 12月“大幅加息”可能性浮现……日元逼近160
在华尔街预测进一步加息的同时,美联储内部也出现了加强紧缩力度的声音,甚至有人讨论在12月的货币政策会议上加息0.5个百分点的可能性。
美联储理事克里斯托弗·沃勒(Christopher Waller)10日在伦敦出席活动时表示,支持12月加息0.25个百分点,但同时称“若有必要,应考虑在12月会议上加息0.5个百分点”。该言论的前提是核心CPI环比涨幅超过0.3%,而随后公布的10月核心CPI涨幅确实达到了0.3%。
据芝加哥商品交易所(CME)美联储观察工具显示,12月加息0.5个百分点的概率从CPI公布前的几乎为0%升至公布后的13.5%。虽然加息0.25个百分点仍是主流预期,但市场已开始重新讨论“大幅加息”的可能性。
在美联储紧缩言论与超预期通胀数据的双重影响下,美国国债收益率与美元同步上涨,日元和欧元等主要货币面临持续的抛售压力。
11日,美元兑日元汇率逼近160日元,创下两个多月以来的最低水平。市场再次讨论日本外汇当局干预市场的可能性,欧元兑美元汇率也跌至1.11美元水平。
渣打银行全球G10外汇研究主管史蒂夫·英格兰德(Steve Englander)向路透社表示:“沃勒的言论非常鹰派,这引起了市场的关注,并成为美元和利率上涨的导火索。”
尽管美元走强,韩元依然上涨……国内供需改变走势
与美元兑主要货币走强不同,首尔外汇市场的韩元兑美元汇率反而出现下跌(即韩元升值)。
11日,韩元兑美元汇率收于1333.6韩元,较前一交易日下跌3.9韩元。受美国通胀数据影响,开盘时曾因美元走强而升至1343.5韩元,但盘中转为跌势。出口企业的美元抛售和外资流入限制了汇率的上涨。
当出口企业将海外赚取的美元兑换成韩元时,外汇市场的美元供应增加。当天,以半导体出口企业为中心的美元抛售盘涌现,对汇率施加了下行压力。此外,外国投资者在KOSPI市场净买入6550亿韩元股票,也对韩元走强产生了影响。
友利银行研究员闵景元(音译)此前曾预测,出口企业不会等待汇率进一步上涨,而是会积极进行美元抛售。
虽然美国紧缩政策长期化可能给韩元带来贬值压力,但当天的汇率走势显示,国内企业的美元抛售和外资流动仍能改变短期趋势。
美联储将于12月8日至9日召开联邦公开市场委员会(FOMC)会议,届时将公布基准利率及明年的利率展望。