KOSPI指数上涨2.60%,半导体权重股集体走强,外资连续两日净买入
摩根士丹利上调业绩预期却下调目标价,野村证券预计供应短缺将持续
11日,三星电子与SK海力士双双走强,带动KOSPI指数收盘上涨2.60%,报5375.36点。三星电子上涨3.57%至20.6万韩元,SK海力士上涨5.36%至127.7万韩元。在外资连续两日买入的推动下,半导体权重股引领了指数反弹。
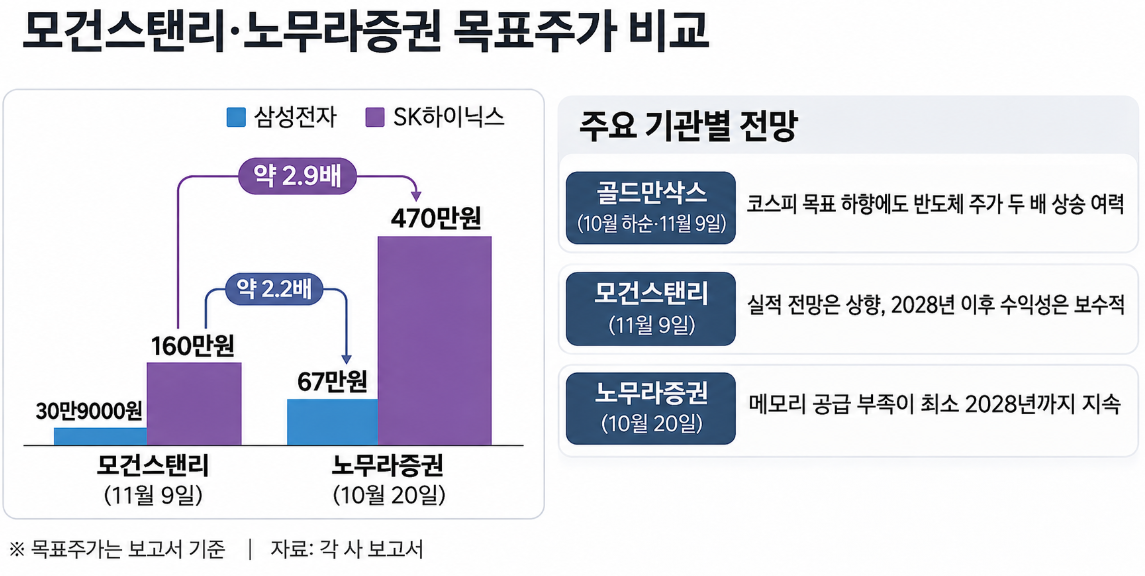
尽管股价呈现回升态势,但全球投资银行(IB)对半导体行业的展望却存在分歧。摩根士丹利与野村证券给出的SK海力士目标价分别为160万韩元和470万韩元,差距近三倍。高盛在大幅下调KOSPI目标指数的同时,仍认为半导体行业具有相当大的上涨空间。
高盛曾于6月将KOSPI 12个月目标指数上调至12000点,但在10月下旬将其下调了25%至9000点。尽管下调了指数目标,但高盛对半导体行业的乐观态度并未改变。在9日发布的“韩国启动(Korea Kickstart)”报告中,高盛分析称,韩国半导体股价已反映了2027年企业利润预期被削减约70%的悲观情况。
高盛指出,半导体行业3年远期市净率(PBR)为0.7倍,处于历史低点。近期KOSPI指数下跌约11%期间,未来12个月的每股收益(EPS)预期反而上升了3.4%。企业盈利预期提升而股价下跌,高盛认为在这一背离修复的过程中,半导体行业股价存在翻倍的可能。
上调业绩预期却下调目标价
摩根士丹利在9日的报告中将SK海力士的目标价从260万韩元下调至160万韩元,降幅达38.5%;三星电子目标价也从38.1万韩元下调至30.9万韩元,降幅为18.9%。相比之下,野村证券在10月20日的报告中维持三星电子67万韩元、SK海力士470万韩元的目标价不变。与摩根士丹利的最新目标价相比,野村的预测值分别是其2.17倍和2.94倍。两份报告的发布时间相差约三周。
 摩根士丹利大幅下调目标价并非因为业绩预期恶化。事实上,该行将三星电子和SK海力士2027年的营业利润预期分别上调了9%和13%,2028年预期也分别上调了10%和1%。然而,摩根士丹利将新生产设施投产后内存价格及盈利能力可能下滑的风险计入了目标价。撰写该报告的摩根士丹利研究员肖恩·金(Sean Kim)表示:“当前内存半导体市场最重要的争论在于能否避开2028年的‘业绩悬崖’。”
摩根士丹利担忧,随着2027年底内存产能增加,人工智能(AI)数据中心投资可能出现延迟。该行认为,原定于2028年进行的美国约5吉瓦(GW)规模的数据中心项目可能推迟至2029年,因此将2028年全球数据中心新增设施增长率预期从21%下调至9%。
若供应扩大与需求延迟叠加,内存价格和利润率可能双双下滑。摩根士丹利将SK海力士2027-2028年高带宽内存(HBM)营业利润率预期从原先的78-80%下调至约70%,三星电子则从约80%下调至65-72%。SK海力士2029-2035年的整体营业利润率预期也从平均53%调整为28%。
尽管下调了目标价,但摩根士丹利对三星电子和SK海力士的投资评级均维持“增持”。此外,该行将半导体行业首选股从三星电机更换为三星电子,肯定了三星电子在HBM市场份额的恢复及其非内存业务的盈利能力。
野村证券则认为,即便新产能投产,AI数据中心的需求也将消化新增供应。野村预计内存供应短缺将至少持续至2028年,并估算全球数据中心新增设施规模将从今年的22.3GW增长至明年的31.5GW,增幅约41%。
野村证券还评估认为,市场对中国内存厂商技术追赶及AI企业融资压力的担忧过于夸大。在2028年内存供应增加后,AI数据中心投资能否保持当前的增长势头,这正是摩根士丹利与野村证券观点产生巨大分歧的核心所在。