



预计明年晶圆价格上涨3-6%…2/3纳米供应持续短缺
三星电子(005930)扩大2纳米订单…争夺AI与HPC新客户
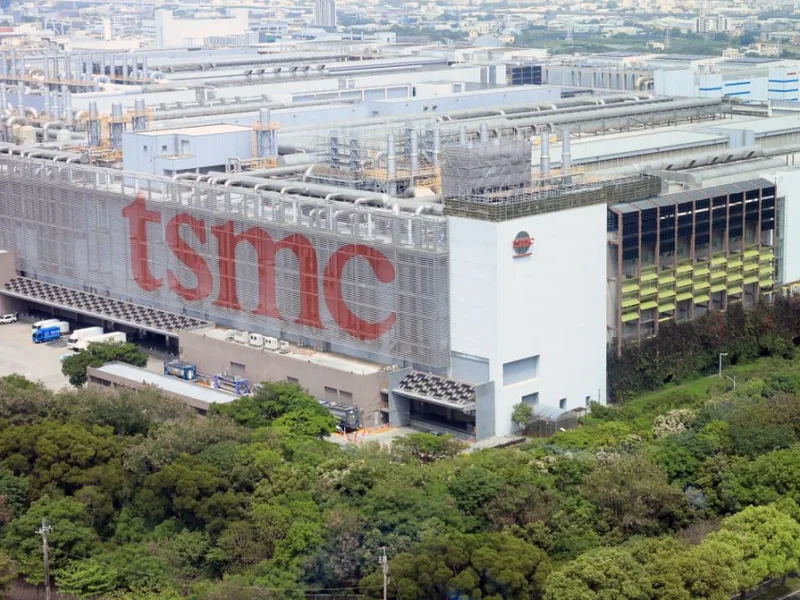
尽管全球最大的代工厂台积电(TSMC)正在提高2纳米产能,但供应短缺现象始终难以缓解。随着人工智能(AI)和高性能计算(HPC)领域对先进制程半导体的订单激增,预计明年晶圆价格将进一步上涨。
三星电子(005930)也在积极扩大2纳米订单。继特斯拉之后,三星已获得主要云服务提供商(CSP)及AI/HPC客户的项目,台积电的提价与供应短缺预计将对2纳米的新订单竞争产生影响。
台积电增产22%仍供不应求…明年计划涨价
据台湾半导体专业媒体《电子时报》(DIGITIMES)近日援引供应链人士的消息报道,台积电计划从2027年1月起,将各制程晶圆的出货价格上调3-6%。据悉,2纳米、3纳米等先进制程的调涨幅度相对较大。台积电并未就具体价格政策发表评论。
在价格上涨的同时,产能也在快速扩张。据台湾《经济日报》报道,台积电2纳米的月产能预计将从今年年底的9万片增加到明年中期的11万片,增幅约22%。3纳米产能预计也将在此期间从每月18万片以上扩大至21万片左右。台湾市场研究机构集邦咨询(TrendForce)也报道了上述消息。
尽管如此,2/3纳米的供应仍无法满足需求。部分订单的可见度已排至2030年,且45纳米及以下制程也保持着高产能利用率。不过,这并不意味着2030年之前的全部产能已被预订一空。
台积电此前针对价格战略表示:“这不是机会主义,而是战略性的决策。我们将与客户紧密合作,以能够体现我们价值的价格提供服务。”
三星扩大2纳米订单…成功锁定AI/HPC客户
三星电子正以2纳米环绕栅极(GAA)制程为核心,积极拓展AI和HPC客户。三星预计今年2纳米订单将同比增长130%,并透露第二季度主要客户的2纳米HPC设计订单有所增加。
下半年,三星计划启动采用第二代2纳米制程的移动端新产品量产,并进一步扩大在先进制程及AI/HPC领域的订单。
代工业务的重心也正在向HPC倾斜。三星电子晶圆代工业务部常务卢美廷(Roh Mi-jung)在29日的企业说明会上表示:“预计到2029年,HPC客户将占多数,且HPC在营收结构中的占比将大幅超过一半。”
三星代工业务中HPC的占比已从2017年的5%提升至目前的28%。三星计划到2029年将其提升至66%。客户数量方面,与2017年代工业务部成立时相比,目前已增加了约3倍,目标是在2029年实现约4倍的增长。
比起抢夺现有订单,新项目更关键…2纳米订单争夺加剧
台积电的涨价很难直接导致现有客户流失。先进制程半导体在设计之初就针对特定代工工艺进行开发,因此更换生产商需要额外的设计和验证。良率与量产稳定性也是与价格同等重要的条件。
虽然上月29日有报道称三星代工的2纳米(SF2)良率已接近60%,但这并非三星电子官方公布的数据。
三星电子在近期的财报发布会上表示,正基于第一代2纳米的量产经验,积极推动第二代制程的良率稳定及生产力提升。位于美国得克萨斯州的泰勒(Taylor)1号工厂预计将于今年年底投入初期运营。
因此,短期的竞争更有可能先出现在新下单的AI/HPC项目中,而非争抢台积电的存量订单。如果三星电子获得的2纳米项目能够顺利量产并吸引更多客户,将有助于提升其代工业务的产能利用率和盈利能力。
台积电在增产的情况下依然面临2纳米供应短缺,而三星电子则进入了积极吸纳新客户的阶段。随着明年涨价因素的加入,围绕2纳米新订单的双方竞争预计将愈演愈烈。



