



年初至10月19日散户净买入三星电子·SK海力士115.7万亿韩元…约为外资净卖出额的59%
曾建议扩大持仓的摩根大通对行情见底持保留态度…目标价依据及风险说明是否充分
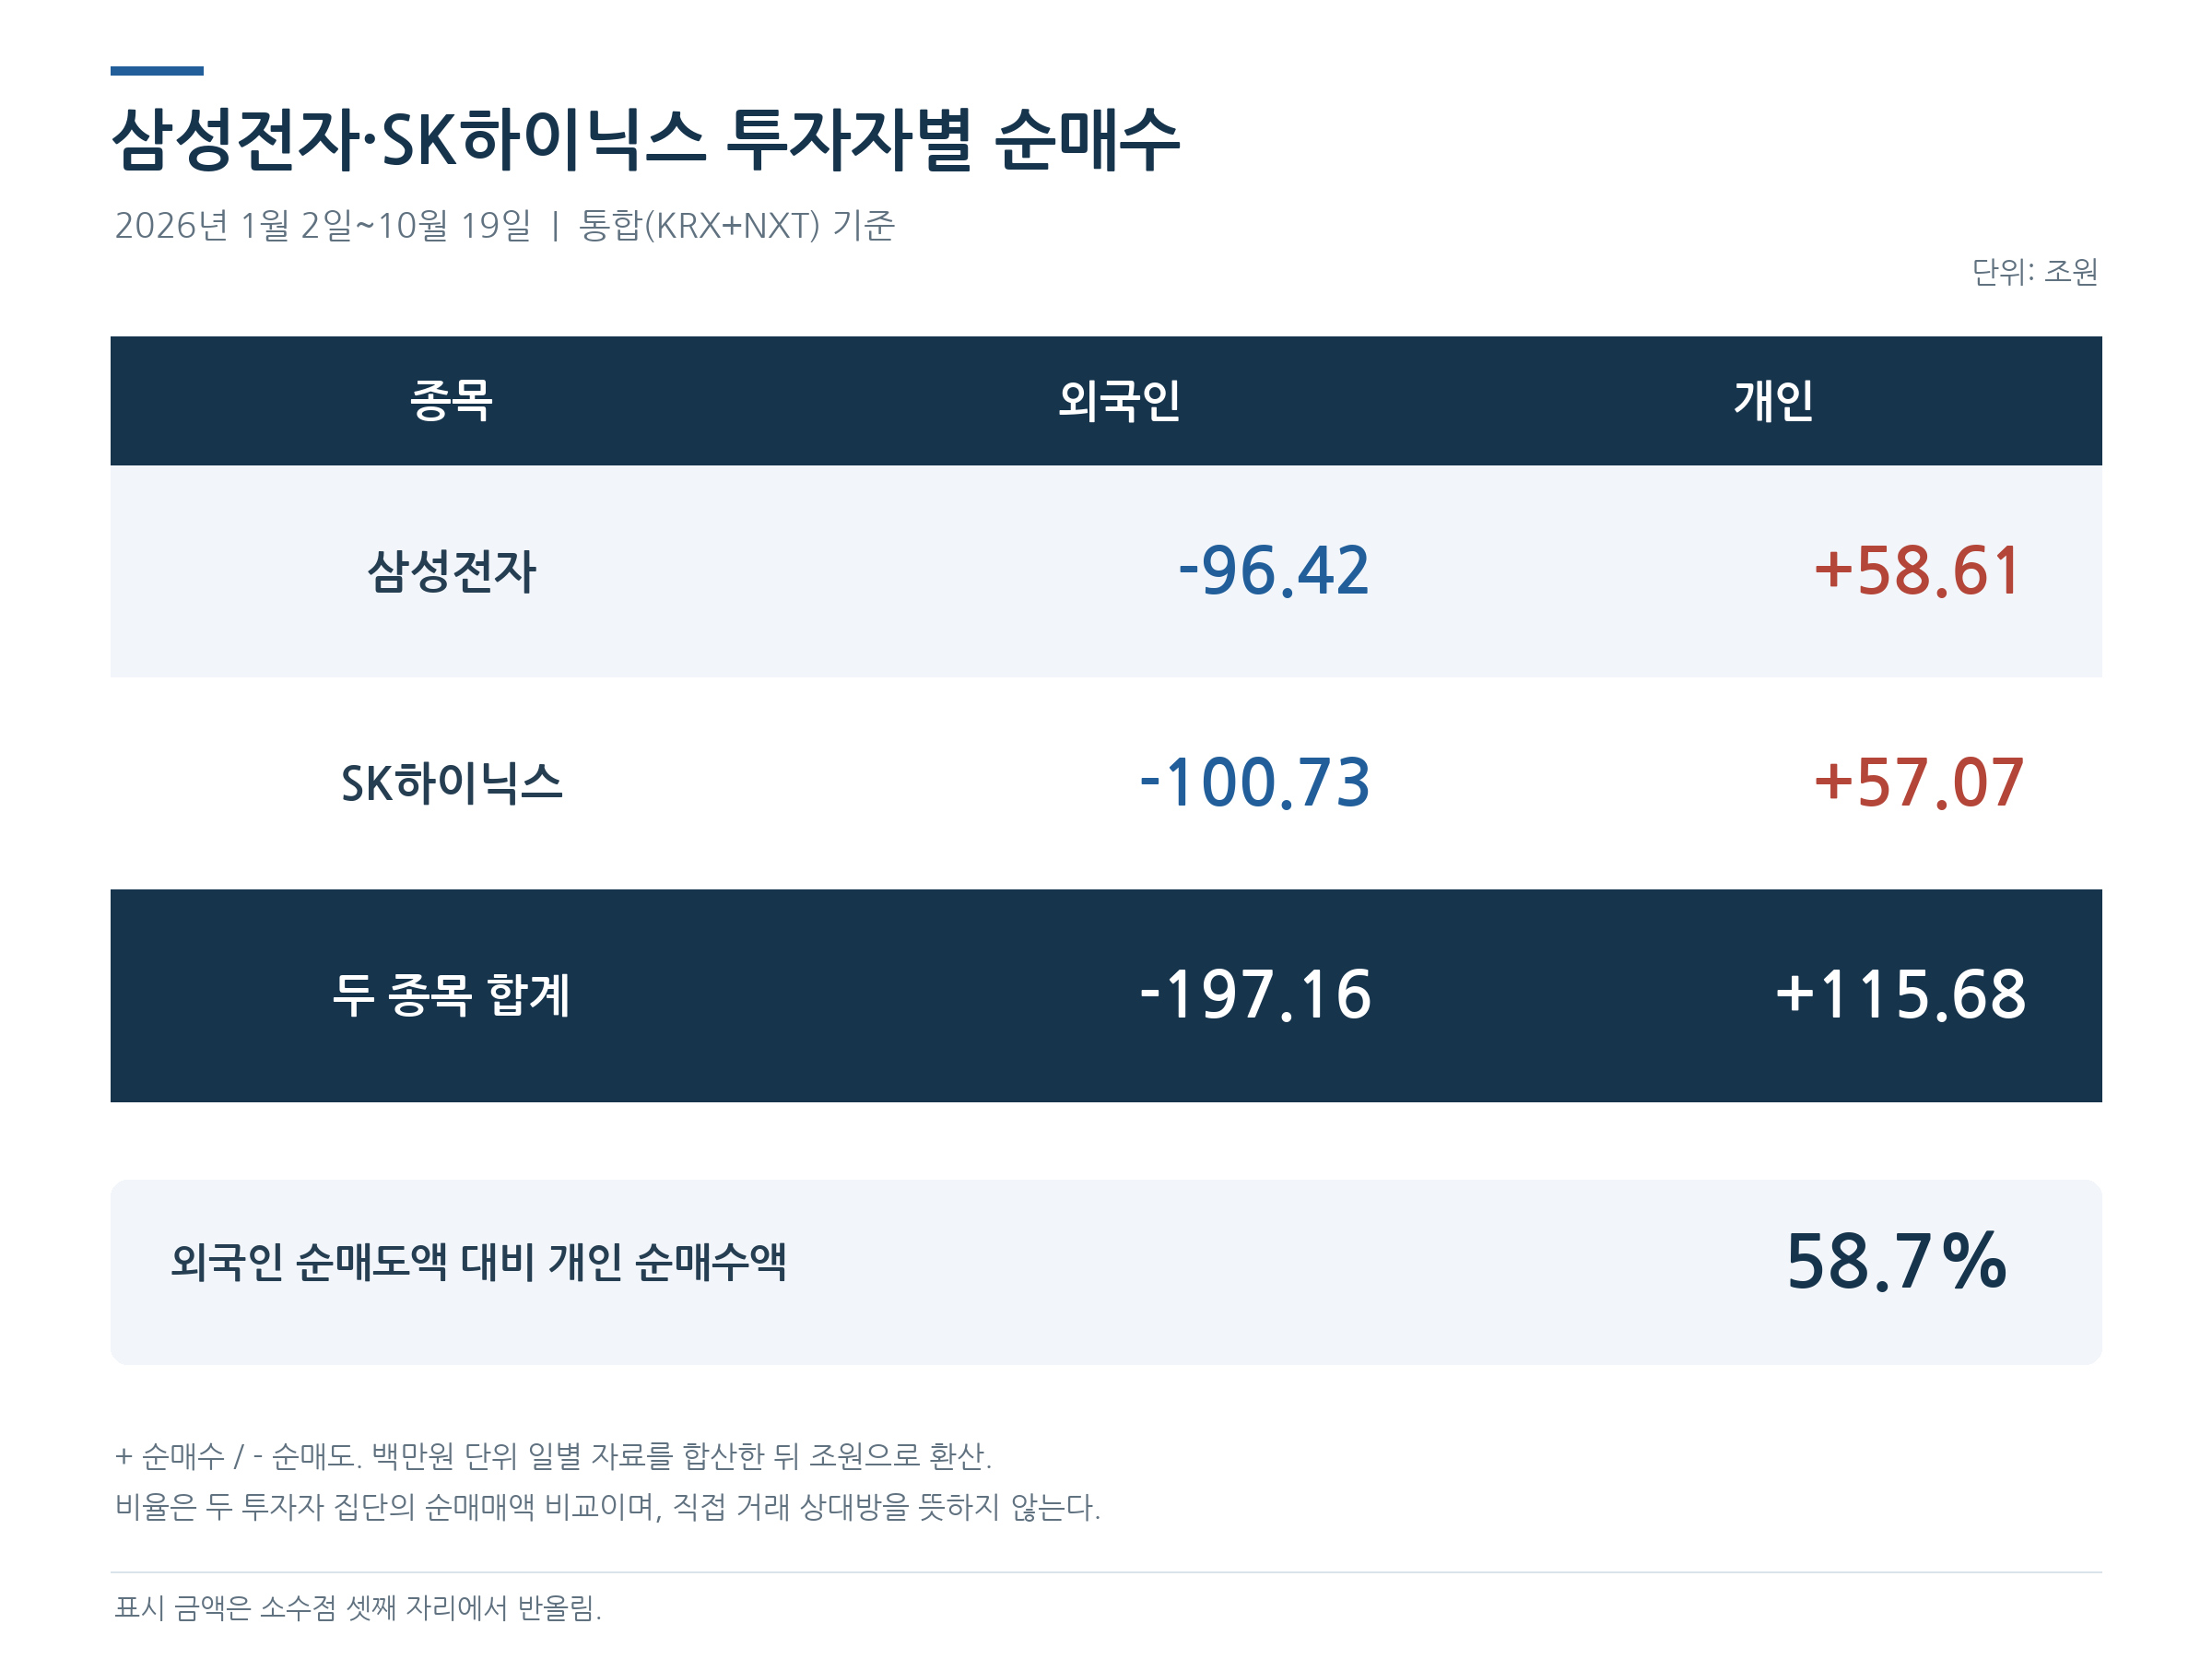
今年,市场上曾出现“三星电子67万韩元、SK海力士470万韩元”的目标股价,然而外资却对这两只股票进行了大规模净卖出。以包含Nextrade在内的综合交易标准计算,从1月2日至10月19日,外资对这两只股票的净卖额高达197万1556亿韩元。同期,个人投资者净买入这两只股票115万6793亿韩元,相当于外资净卖出额的约59%。在以半导体繁荣为由的乐观论调持续发酵的同时,外资与散户的累计交易方向却走向了截然相反的两端。
今年6月,国内外券商不断上调目标价。野村证券将三星电子的目标价从59万韩元上调至67万韩元,将SK海力士的目标价从400万韩元上调至470万韩元。韩华投资证券也于6月22日将SK海力士的目标价上调至430万韩元。同月,摩根大通将KOSPI的12个月目标点位基本情景设定为12500点,乐观情景设定为15000点,同时给出了8000点的悲观情景。摩根大通还提及了外资抛售以及杠杆ETF的波动性风险。对于外资抛售的背景,该行指出,随着两只股票市值膨胀,突破了新兴市场股票纳入上限,从而引发了“非自愿性抛售”。基于AI相关企业利润增长等理由,该行建议在每次调整时扩大韩股配置比重,并在7月的调整期维持12500点的基本目标点位不变。
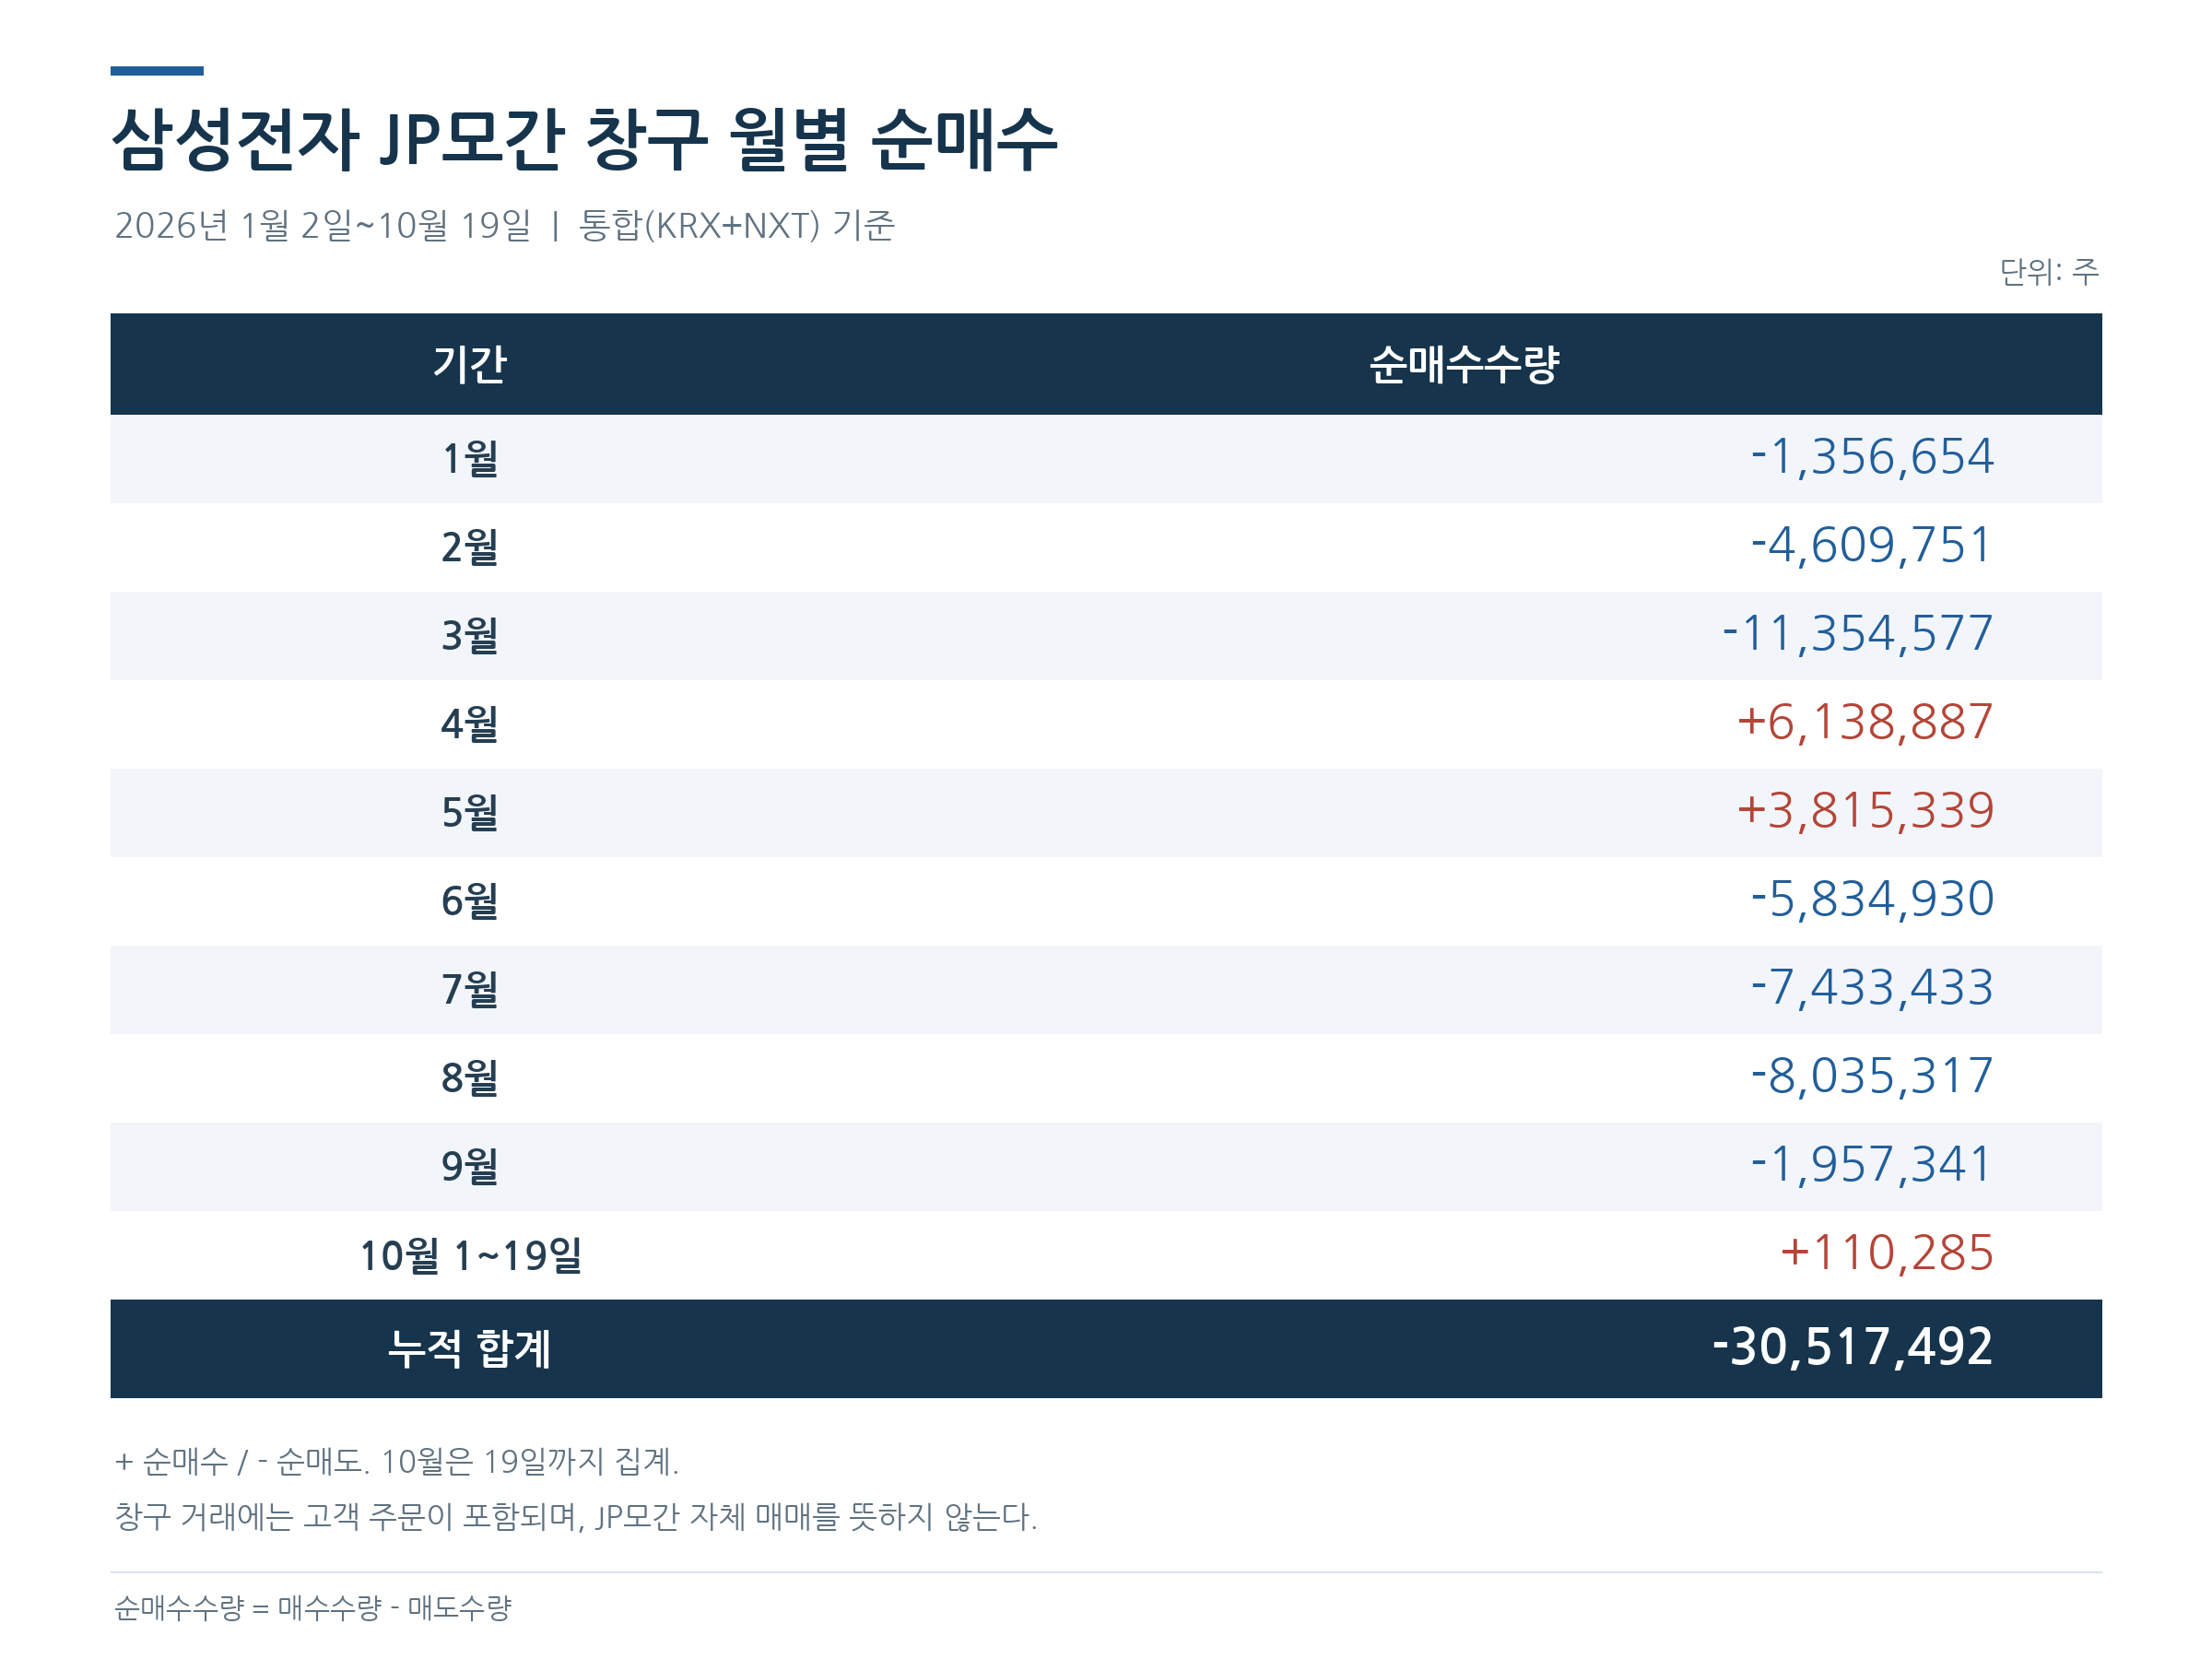
年初以来,通过摩根大通渠道交易的三星电子股票同样呈现出累计净卖出优势。据各交易席位买卖数据统计,1月2日至10月19日期间,该席位三星电子净卖出量达3051万7492股。虽然4月和5月曾出现月度净买入,但从6月到9月却连续数月净卖出。6月1日至10月19日的净卖出量为2315万737股,占年初以来累计净卖出的75.9%,7至8月两个月的净卖出量也达到约1547万股。10月1日至19日累计净买入约11万股。不过,这仅是统计了通过该席位进行的交易数据。由于其中包含客户订单,单凭该数据无法判断摩根大通自有资金的买卖情况或其与研究报告观点的关联性。
在最近的急跌行情中,摩根大通强调的是支撑反弹的买盘力量不足。摩根大通在最近的韩国股市策略报告中指出,尽管韩国股市处于历史低估区间,但很难笃定已经触底。该机构解释称,三星电子和SK海力士的股票回购已经结束,买盘基础有所弱化,且外资资金正在撤离亚洲。国内机构的买盘微乎其微,散户投资心理也十分脆弱。从6至12个月的中长期视角来看,韩国股市的基本面依然稳健,但在本次报告中并未给出具体的指数目标位。即便是在6月建议扩大持仓时,外资仅在三星电子单一股票上就净卖出了25万5751亿韩元。核心争议在于,此类抛售究竟在多大程度上限制了看涨预期,券商是否向投资者做出了具体的说明。
高目标价在何种条件下能够成立,这也是盈利预测中的一个关键问题。野村证券9月反映韩元走势走强的影响,将SK海力士三季度营业利润预期从86万亿韩元下调约10.5%至77万亿韩元,但同时维持470万韩元的的目标价不变。该机构分析称,韩元每升值10%,营业利润将减少约12%左右,但他们认为存储芯片价格上涨将抵消汇率带来的压力。同时,该机构也看好供应短缺及长期供应合同带来的业绩稳定性。下调某一季度的盈利预期并不意味着必须下调目标价。因此,支撑目标价的长期假设是否具备说服力变得尤为重要。因为销量扩大和价格上涨分别对利润增长贡献了多少,以及当供应短缺缓解或价格涨势放缓时目标价将发生多大变化,将直接决定投资者所面临风险的评估差异。
长期预测的不确定性,对于持有杠杆产品的投资者而言可能是更大的隐患。韩国国内的单只股票杠杆产品于5月27日推出,当时16只产品的总市值为4.4万亿韩元,而到7月15日已增至11.9万亿韩元。金融监管部门在产品上市50天后的7月16日,发布了暂停新产品上市、禁止广告及活动性营销、强化存款金要求及事前教育等补充防范方案。对于成倍追踪特定股票日收益率的产品而言,如果股价反复震荡,即便基础股价恢复,也可能导致本金受损。单凭对长期目标价的期待盲目持有,产品结构本身带来的风险实在过高。这也是为什么除了券商的研究预测外,还必须审查投资者在购买高风险产品过程中获得了何种说明与保护机制。
我们不能仅仅因为未能准确预测目标价,就将投资损失的责任完全归咎于券商。然而,投资责任在散户自身这一事实,绝不能成为将预测依据、销售管理以及金融监管部门对产品的准入判断排除在审查之外的理由。我们不得不追问,对于净买入这两只股票超过115万亿韩元的散户而言,高目标价的前提条件和下跌风险是否得到了充分传达?市场上充斥着乐观预测,但如果缺乏对预测落空条件的解释以及相应的保护机制,对于散户而言,这个市场只能是一个“倾斜的运动场”(不公平的竞技场)。必须审视研究机构是如何评估外资抛售和盈利预测薄弱性的,在目标价上调的竞争中,券商的内部控制和高风险产品销售管理是否发挥了应有的作用。正如在调高目标价时表现得那般积极,券商和金融监管部门现在是时候回答:在解释下跌风险和保护投资者方面,你们是否同样做到了尽职尽责。



