



上半年营收322亿韩元,增长66.7%……ESS及46系列电池检测需求扩大
“One-pass Ring CT”实现商用化……检测速度提升40%,安装面积缩减50%
供应玻璃基板TGV检测设备……推进HBM在线CT商用化
Small Insight Research 26日针对Innometry(302430)分析称,随着电动汽车电池生产线向ESS(储能系统)转型以及46系列圆柱形电池需求的扩大,该公司主营业务营收正在恢复,同时正将业务领域拓展至玻璃基板和HBM等半导体领域。
Innometry 2026年上半年的合并营业收入为322亿韩元,同比增长66.7%。仅上半年就达成了2025年全年营收(386亿韩元)的83.4%。不过,由于营业亏损从去年同期的12亿韩元扩大至19亿韩元,尽管规模有所增长,但盈利能力的恢复仍是亟待解决的课题。
Innometry是一家专注于X-ray及CT无损检测设备的企业,客户包括三星SDI、LG能源解决方案、SK On等韩国三大电池厂商,以及中国的比亚迪(BYD)、比克电池(BAK)、亿纬锂能(EVE)等全球电池制造商。基于在电池无损检测领域积累的技术实力和供货记录,公司正积极应对现有客户的生产线转型及新项目需求。
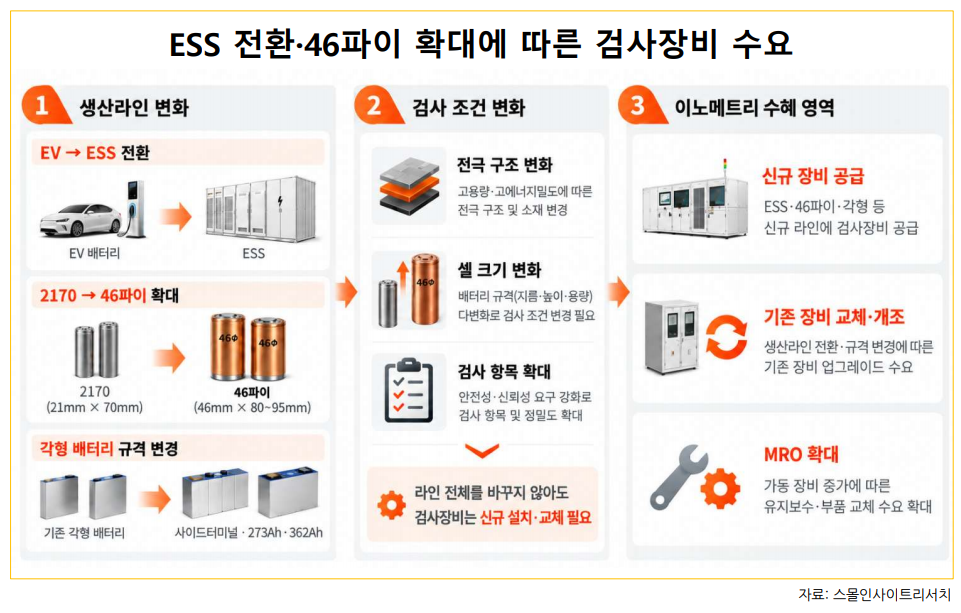 值得关注的是,除了新建工厂外,在现有电动汽车电池生产线的ESS转型及改造过程中,也产生了检测设备需求。一旦电池尺寸、内部结构及检测项目发生变化,即使继续使用原有生产设备,也需要更换或新装检测设备。根据2026年上半年公告,Innometry新签署了约220亿韩元规模的二次电池检测设备订单,并于8月额外签署了约49.6亿韩元规模的美国市场ESS检测设备供应合同。
在46系列圆柱形电池领域,公司也已取得供应业绩。Innometry在全球范围内首次向46系列电池量产线供应了在线CT全检及异物检测设备,并已于8月出货了2026年2月接获的设备。在匈牙利,公司正在进行4680圆柱形电池用的CT及异物检测设备项目,并正将适用范围扩大至大容量电池及方形电池等领域。
检测技术的竞争力也在持续增强。与通过转动电池芯的传统CT方式不同,Innometry实现了由检测部围绕电池芯旋转的“One-pass Ring CT”商用化。通过该技术,与现有设备相比,安装面积减少了约50%,检测速度提升了约40%。后续技术“螺旋CT(Helical CT)”采用在移动电池芯的同时进行连续检测的方式,目标是在2026年内完成开发,并于2027年应用于量产。
在新业务方面,玻璃基板检测设备已初见成效。Innometry将X-ray及CT技术应用于玻璃基板硅通孔(TGV)的内部缺陷检测,已向JWMT和Extol供应了检测设备,并拓展至电镀专业企业Anicasting。在玻璃加工及电镀工艺中已产生初期营收,目标是从2027年起扩大营收贡献。
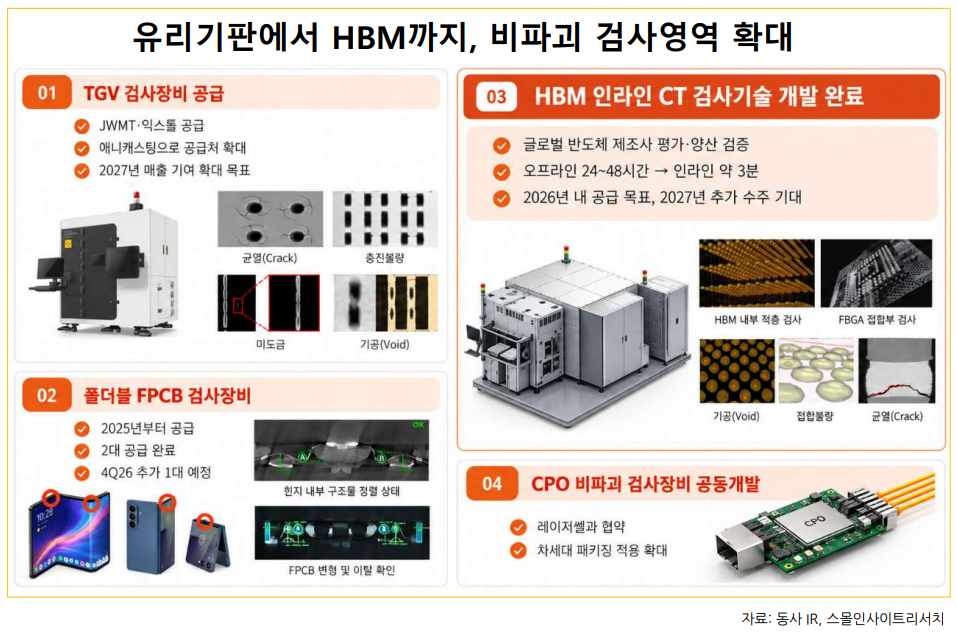 在HBM领域,公司已完成在线CT检测技术的开发,目前正与全球半导体制造商进行客户评估及量产验证。与传统离线检测从样本移动到确认结果需耗时24至48小时相比,在线CT单次检测仅需约3分钟。公司目标是在2026年内向全球客户供货。此外,公司已供应2台折叠屏手机用FPCB检测设备,并计划在第四季度额外供应1台。
公司也在推进盈利能力改善。Innometry自2026年9月起运营成本削减工作组(TF),目标是在设计阶段实现30%的成本削减,从而进行产品设计和制造的效率化升级。各项目的成本率、产品结构改善以及海外维护(MRO)业务的增长,被认为是未来营业利润恢复的关键变量。
Small Insight Research研究员崔成元(音)分析称:“Innometry上半年营收虽然确认回升,但鉴于营业亏损扩大,业绩正常化仍需进一步改善。未来通过成本结构优化实现盈利回升,以及TGV、HBM检测设备能否实际应用于量产,将成为企业价值重估的重要分水岭。”



