除半导体外行业预期下调…剔除两大巨头后三季度利润下滑
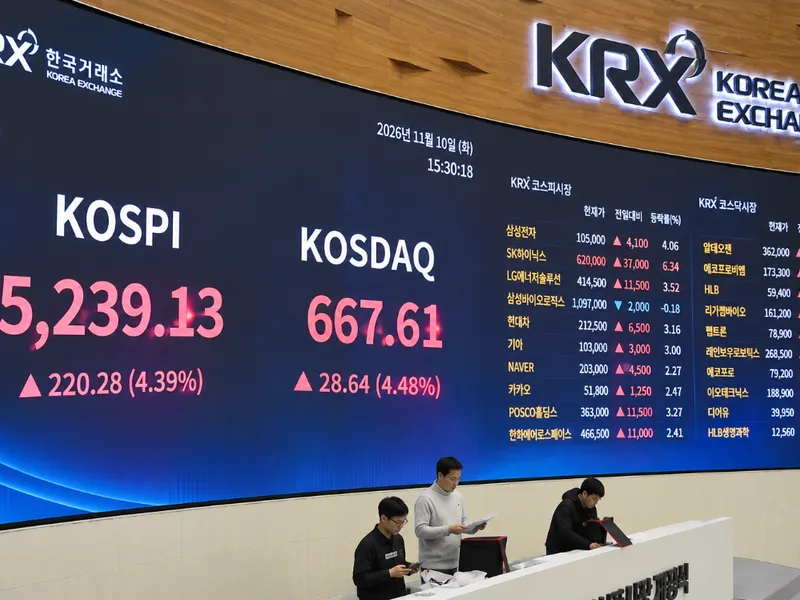
尽管KOSPI上市公司明年的营业利润预计将比今年增长44%,但在全部26个行业中,有19个行业的盈利预期反而遭到下调。今年第三季度,半导体两大巨头的营业利润增幅甚至超过了KOSPI 200指数的整体增长预期。分析认为,半导体行业的繁荣并未能扩散至韩国企业整体的业绩改善。
据Kiwoom证券12日发布的数据,KOSPI上市公司2027年的营业利润预期值从10月初的1347万亿韩元上调至近期的1439万亿韩元,涨幅为6.8%。由于今年营业利润预期值同期从989万亿韩元上调至998万亿韩元,明年营业利润的增长率预期从36.2%跃升至44.2%。
然而,从各行业细分来看,情况截然不同。除半导体外的25个行业,明年营业利润预期合计下调了约7.9万亿韩元,26个行业中有19个行业被下调了预期。半导体行业的利润增长预期掩盖了其他行业的疲软,从而拉高了KOSPI整体的业绩预期。
汽车行业的营业利润预期下调了13.0%,这是原材料成本、促销费用负担以及汇率影响共同作用的结果。证券行业因交易额减少,化学、有色金属及木材行业因成本压力和产品价格下跌,均拉低了业绩预期。
相反,炼油利润保持强劲的能源行业上调了12.3%,AI服务器零部件需求增加的IT硬件行业上调了8.5%。运输行业也得益于运费走强,预计将取得相对良好的业绩。
剔除半导体两大巨头后…三季度业绩出现倒退
半导体行业集中的业绩改善趋势在已经公布的三季度财报中也表现明显。
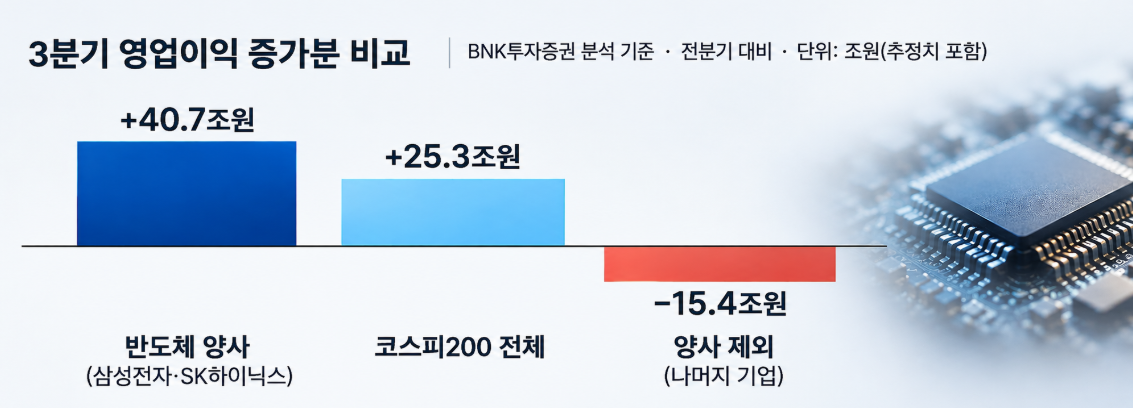
BNK投资证券本月2日发布的分析显示,第三季度三星电子和SK海力士的营业利润增量合计为40.7万亿韩元。这一规模超过了KOSPI 200整体营业利润的增长预期(25.3万亿韩元)。
若剔除这两家企业,其余企业的营业利润合计减少了约15.4万亿韩元。半导体大盘股的业绩改善幅度超过了整体增长额,从而抵消了其他企业的利润下滑。
业绩未达市场预期的企业也在增加。据Kiwoom证券统计,第三季度营业利润超过市场预期的KOSPI企业比例为47.8%,较第二季度的65.2%下降了17.4个百分点。
超出预期的利润幅度也在缩小。第二季度营业利润平均超出市场预期9.5%,但第三季度仅为3.0%。净利润则低于市场预期19.6%。这表明,与部分行业的优异表现不同,企业整体的利润改善速度正在放缓。
企业利润预期与股价走势之间的差距也在拉大。据Kiwoom证券统计,近3个月内KOSPI未来12个月的每股收益(EPS)预期上调了16.0%,但预期市盈率(PER)却下降了31.5%。这意味着在企业预期利润增长的同时,市场给予的估值水平反而降低了。
Kiwoom证券对KOSPI 200的利润预期变化进行分析后发现,今年第四季度和明年预期同时改善的行业仅限于半导体、IT硬件和运输业。
Kiwoom证券建议,由于业绩改善的行业有限,投资者有必要将投资对象缩小至盈利能力高且利润预期稳定的企业。
Kiwoom证券研究员崔宰元表示:“目前处于股价受估值调整影响大于受业绩影响的阶段”,并强调应关注具备高盈利能力和业绩稳定性的企业。