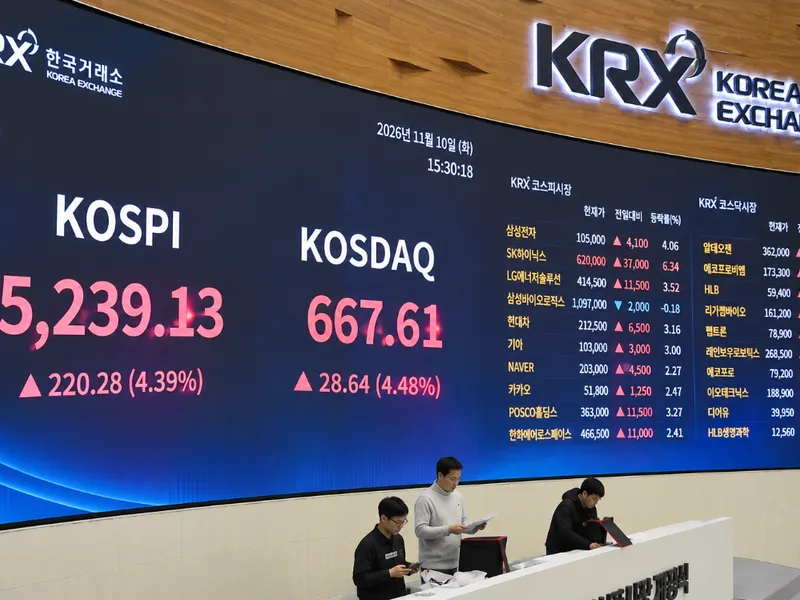
半導体を除く業種で下方修正…第3四半期も主要2社を除けば減益
KOSPI上場企業の来期の営業利益は今年比で44%増加すると予想されているが、全26業種のうち19業種で利益見通しが下方修正された。今年第3四半期においても、半導体大手2社の営業利益増加分がKOSPI200全体の増加推定値を上回った。半導体ブームが韓国企業全般の業績改善へと波及していないとの分析が出ている。
12日、キウム証券によると、KOSPI上場企業の2027年の営業利益見通しは、10月初旬の1347兆ウォンから直近では1439兆ウォンへと6.8%上昇した。今年の営業利益見通しも同期間に989兆ウォンから998兆ウォンへ上方修正され、来期の営業利益増加率見通しは36.2%から44.2%へと跳ね上がった。
しかし、業種別に詳細を見ると状況は異なる。半導体を除く25業種の来期営業利益見通しは合計で約7兆9000億ウォン引き下げられ、全26業種中19業種で下方修正が行われた。半導体の利益増加期待が他業種の不振を覆い隠し、KOSPI全体の業績見通しを押し上げている構図だ。
自動車業種の営業利益見通しは13.0%低下した。原材料費や販促費の負担に為替の影響が加わった結果だ。証券業種は売買代金の減少、化学や非鉄・木材業種は原価負担と製品価格の下落が業績見通しを押し下げた。
一方、精製マージンが堅調なエネルギー業種は12.3%、AIサーバー向け部品需要が増加したITハードウェアは8.5%上方修正された。運送業種も運賃高騰を背景に、相対的に良好な業績が予想されている。
半導体大手2社を除くと…第3四半期業績も後退
半導体に集中した業績改善は、すでに発表された第3四半期の決算でも顕著に表れている。
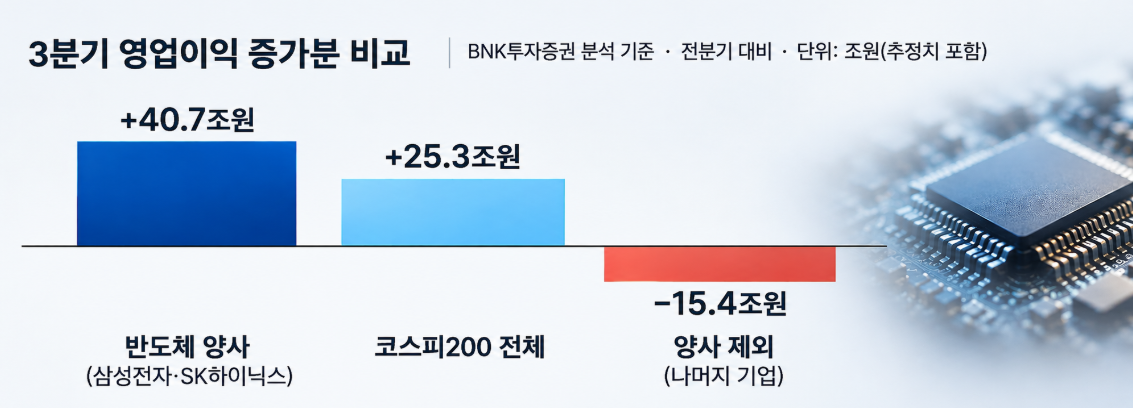
BNK投資証券が2日に発表した分析によると、第3四半期のサムスン電子とSKハイニックスの営業利益増加分は40兆7000億ウォンと集計された。これはKOSPI200全体の営業利益増加推定値である25兆3000億ウォンを上回る規模だ。
この2社を除くと、残りの企業の営業利益は合計で約15兆4000億ウォン減少したと推計される。半導体大型株の業績改善が全体の上昇分を上回り、他企業の利益減少を相殺している形だ。
業績が市場の期待に届かない企業も増えている。キウム証券の集計では、第3四半期の営業利益が市場予想を上回ったKOSPI企業の割合は47.8%で、第2四半期の65.2%から17.4ポイント下落した。
予想を上回った利益の幅も縮小した。第2四半期には営業利益が市場予想を平均9.5%上回っていたが、第3四半期には3.0%にとどまった。純利益は市場予想を19.6%下回った。一部業種の好業績とは裏腹に、企業全般の利益改善スピードが鈍化していることを示している。
企業の利益見通しと株価の動きの間にも乖離が生じている。キウム証券によると、過去3カ月間でKOSPIの今後12カ月間の1株当たり利益(EPS)見通しは16.0%上方修正されたが、先行株価収益率(PER)は31.5%下落した。企業の予想利益が増加する一方で、市場が評価する株価水準はむしろ低下している。
キウム証券がKOSPI200の利益見通しの変化を分析した結果、今年第4四半期と来期の見通しが同時に改善した業種は、半導体、ITハードウェア、運送にとどまった。
キウム証券は、業績改善が見込める業種が限定的なだけに、収益性が高く利益見通しが安定している企業を中心に投資対象を絞る必要があると助言した。
キウム証券のチェ・ジェウォン研究員は「株価が業績よりもバリュエーション調整に左右される局面」とし、高い収益性と業績安定性を備えた企業に注目する必要があると述べた。