KOSDAQ 700ポイント割れで対策議論…退出強化だけで投資家心理の回復は不透明
IR義務化・市場分離を検討…機関投資家の資金流入と成長企業の保護が課題
KOSDAQ指数が700ポイントを回復できない中、韓国政府は不良企業の退出と上場企業の情報開示強化を軸とした市場改革に乗り出した。尹錫悦大統領が直接、資本市場の改革を指示したが、上場企業の整理や企業説明会(IR)の拡充だけで、萎縮した投資家心理や機関投資家の資金不足問題を解決できるかは不透明だ。
13日、金融委員会によると、尹大統領はこの日、ソウル汝矣島の韓国取引所で開かれた「信頼される資本市場、現場で問い、答えを探す」政策懇談会において、KOSDAQ市場の再設計と企業価値向上、長期投資需要の拡充策を議論した。
この日のKOSDAQ指数は前営業日より上昇した699.66で大引けを迎えたが、700ポイントの回復には至らなかった。
不良企業の退出を加速…投資家心理の回復は別問題
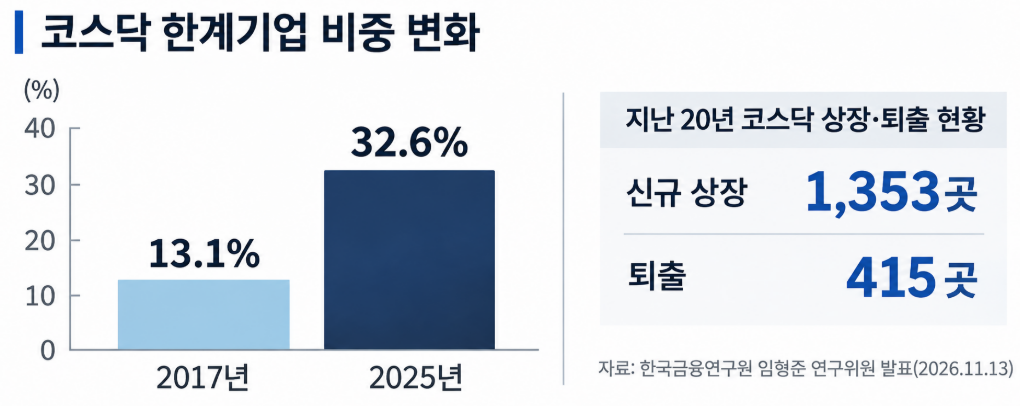
KOSDAQ市場の不良企業問題は統計にも表れている。韓国金融研究院のイム・ヒョンジュン研究委員がこの日発表した資料によると、KOSDAQにおける限界企業の比率は2017年の13.1%から2025年には32.6%まで上昇した。過去20年間で新規上場企業は1353社に達したが、退出した企業は415社にとどまった。問題は上場企業が増えたこと自体ではなく、市場に参入した企業を適切に評価し、不良企業を排除する機能が追いついていない点にある。
 尹大統領は「不良企業や低成果企業は、上場廃止要件を適切に適用して迅速に退出させるべきだ」と強調した。同時に、技術力と成長可能性を備えた企業が正当に評価されず、不利益を被ることがないようにしなければならないと付け加えた。
不良企業の迅速な退出は、市場の健全性を高めるために必要な措置だ。しかし、株価下落と流動性不足に苦しむKOSDAQの当面の課題をすべて解決できるわけではない。上場廃止リスクが高まった企業には投資家の売りが集中する可能性があり、資金繰りが厳しい企業は追加の資金調達にも負担を抱えることになる。退出プロセスにおいて小口株主の保護が不十分であれば、市場に対する不信感がかえって強まる恐れもある。
特に、赤字であるという理由だけで企業の成長可能性まで低く評価してはならない。研究開発に長期投資が必要なバイオ・先端技術企業と、再生可能性が低い不良企業を区別する基準が必要だ。退出を強化する過程で革新企業まで投資市場から排除されるならば、KOSDAQの本来の趣旨とも矛盾する。
上場企業の情報開示不足も改善対象として指摘された。2025年6月から今年6月まで、証券会社による企業分析レポートが一度も発行されなかったKOSDAQ企業は全体の60%に達した。
韓国取引所の鄭恩甫理事長は「現在は上場時に数回のIRを義務付けているが、上場維持期間中も少なくとも年に1回以上のIRを行うよう変更する案を積極的に検討している」と明らかにした。具体的な施行時期は未定である。
しかし、IRを開催すれば企業価値が自然と高まるわけではない。経営陣が業績不振の理由や事業計画を具体的に説明することは重要だが、時価総額が小さく取引が低調な企業は証券会社の分析対象から外れやすい。IRの義務化だけで、企業分析レポートの不足や機関投資家の離反を解決するのは困難だ。
優良企業を分離すればKOSDAQは活性化するか
KOSDAQ市場を企業の成長性と特性に応じて区分する案も議論された。優良・高成長企業に対する機関投資家のアクセスを高め、KOSPIへの移転上場の誘因を減らすという趣旨だ。
しかし、優良企業を別枠にまとめたからといって、残りの企業がすべて不良企業になるわけではない。別市場に含まれなかった企業が投資家から見放されれば、市場内での資金偏在がむしろ深刻化する可能性がある。今後、指数組み入れや機関投資家の投資基準まで市場区分と連動すれば、一部企業には資金流出圧力が強まる恐れもある。
機関投資家がKOSDAQ投資を敬遠する理由は、単に市場区分が不明確だからだけではない。業績の変動性、低い流動性、企業情報の不足、ガバナンスへの不信などが複合的に作用している。市場を分けたとしても、これらの問題が改善されなければ、新たな機関資金の流入ではなく、既存の投資資金が一部企業に集中するにとどまる可能性がある。
ベンチャー投資資金の回収経路が新規株式公開(IPO)に集中している点も解決課題として挙げられた。国内ベンチャーキャピタル(VC)の投資回収におけるIPO比率は37.3%で、米国(4.7%)や欧州(9.0%)より高い。M&Aや既存の投資持分を取引するセカンダリー市場が十分に発達しておらず、企業が上場に依存する現象が起きているとの分析だ。
機関投資家の長期資金流入を増やす方策も提示された。新栄証券リサーチセンターのキム・ハッキュンセンター長は、配当性向の改善と上場銘柄の管理、個人総合資産管理口座(ISA)および公募ファンドの活性化などを主要課題として提案した。
尹大統領は、関係省庁と国会、民間が参加する「資本市場正常化・先進化タスクフォース(TF)」の構成も指示した。金融委員会は今回の議論を反映して後続政策を設計する計画だが、KOSDAQ市場の改編を含む総合対策の具体的な発表日程は未定である。
KOSDAQ活性化策はこれまでも何度も打ち出されてきた。不良企業の退出と情報開示の強化は市場の信頼を回復するための出発点だが、それだけで投資家が戻ってくると考えるのは難しい。今回の対策は、どの企業を市場から退出させるかだけでなく、残された成長企業に誰が長期的に投資するのかという問いにも答えを出す必要がある。