费城半导体指数大涨逾6%…AMD与博通表现强劲
油价大跌4%及AI投资持续论调提振市场情绪
主要市场动态
① 半导体板块大涨逾6%…超跌反弹共识扩散
美股市场在半导体板块的带动下实现强劲反弹。所有11个行业板块均录得上涨,其中工业、非必需消费品及科技股涨幅居前。
费城半导体指数单日大涨逾6%。AMD股价上涨12%,博通上涨近9%,西部数据与美光科技等也大幅收高。此前因数据中心监管担忧而遭到抛售的半导体板块,迎来了强劲的抄底资金。
AMD股价上涨主要受一份看好其数据中心业务明年加速增长的报告提振。分析认为,尽管存在数据中心监管争议,但来自OpenAI和Meta等巨头的需求仍将支撑其业绩增长。
针对近期的数据中心争议,越来越多的分析倾向于认为这更多是项目进度的延期,而非投资的全面取消。摩根士丹利指出,虽然2028年的部分项目可能推迟至2029年,但这与AI基础设施投资本身消失的情况有本质区别。
② 高盛CEO所罗门:“AI基础设施投资需求依然强劲”
高盛首席执行官大卫·所罗门(David Solomon)的表态也对市场情绪修复起到了关键作用。
所罗门评估称,尽管围绕数据中心建设存在争议,但AI基础设施的投资需求依然强劲。高盛正积极参与AI相关的资本运作,并将继续保持这一基调。
他特别强调,AI基础设施是美国经济发展的必要投资,应以负责任的方式进行建设。他还提到,如果美国本土建设受阻,投资资金可能会流向海外。
这一观点与近期市场将数据中心监管直接解读为AI投资缩减的逻辑有所不同。作为负责资金筹措的大型金融机构CEO,其对投资需求强劲的背书备受市场关注。
分析认为,若监管趋严,相比新进入者,已拥有数据中心的超大规模云服务商及现有半导体供应链的竞争力反而可能进一步提升。
③ 油价跌至86美元区间…中东局势缓和预期升温
国际油价大跌也为股市提供了支撑。WTI原油期货下跌4.38%,报收于86.85美元,创下8月底以来的最低水平。
这主要受美伊重启谈判的可能性影响。随着核问题及国际原子能机构核查人员重返等谈判可能性被提及,市场对中东地区供应中断的担忧有所缓解。
摩根大通分析称,若中东产量恢复、其他地区供应增加,叠加需求放缓,原油市场可能重新进入供应过剩状态。
油价下跌有助于缓解通胀和利率压力,这对近期经历调整的科技股而言是利好因素。
市场观察
近期扰动市场的关于数据中心的新闻,其过度解读的部分正逐渐被市场修正。虽然监管和社区抵制确实导致项目条件变得比以往更加苛刻,但目前讨论的核心并非全面叫停数据中心,而是如何减轻电费、用水及税收优惠等居民负担。
德克萨斯州方面,尽管需关注新州长上任后的政策变动,但由于议会格局分散,单方面推行政策仍需协商。企业也已开始表达与社区合作的意愿。市场倾向于认为,与其全面叫停已投入大量资本的项目,不如通过协调进度和条件来解决问题。
半导体股价已充分反映了市场担忧。三星电子在明年业绩下滑预期并不明确的情况下,近期较最高点已下跌超过40%。美国半导体板块的估值也迅速回落。前一日费城半导体指数反弹超过6%,正是这种超跌反弹共识的体现。
关于黄仁勋的调查是需要单独关注的变量。尽管英伟达股价表现疲软,但目前尚未证实存在CEO更换或公司机密泄露的情况。现阶段将其视为英伟达个股的不确定性更为妥当。
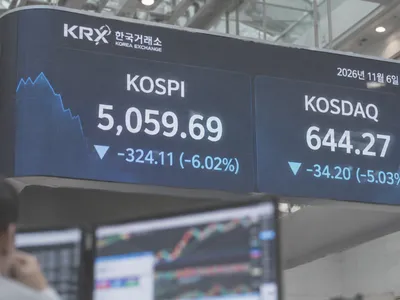
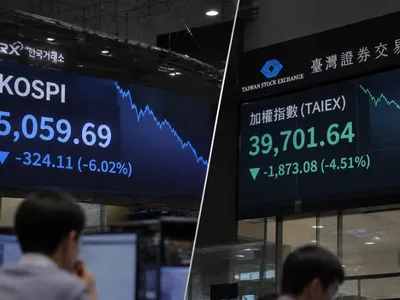
MSCI韩国指数上涨3.76%,夜盘期货上涨5.78%。韩国股市有望强劲高开,但考虑到近期的波动性,比起指数涨幅,更重要的是三星电子和SK海力士的外资卖盘是否会转化为实际买盘。
今日关注要点
半导体:三星电子、SK海力士的超跌修复情况及外资资金流向变化
AI基础设施:数据中心监管担忧是否会进一步扩散
油价:WTI跌至86美元区间对利率及科技股的影响
英伟达:关于黄仁勋调查的后续报道及其对半导体板块的溢出效应
市场内部:在急剧反弹过程中,买盘是否会持续流向原有的领涨股及机构重仓股
主要指标
美元指数 101.67 (-0.61%)
国际油价 86.85美元 (-4.38%)
波动率指数 19.92 (-22.31%)
美国10年期国债收益率 4.87%
MSCI韩国指数 +3.76%
夜盘期货 +5.78%
资料来源:行情分析师的股票故事 (Telegram: t.me/shmstory)
YouTube频道:行情分析师TV www.youtube.com/@blueoak1004
本文系根据行情分析师的股票故事Telegram内容经作者同意后重构。所有内容可能存在误差,不构成任何买卖建议,不可作为交易依据。本文内容在任何情况下均不得作为法律依据。