11月2日至9日,个人投资者净买入4种主要杠杆ETF共计1.0477万亿韩元,其中5日至6日集中买入6631亿韩元。
今年融资买入强制平仓规模达5.1903万亿韩元,市场在强制抛售压力与反弹预期中博弈。
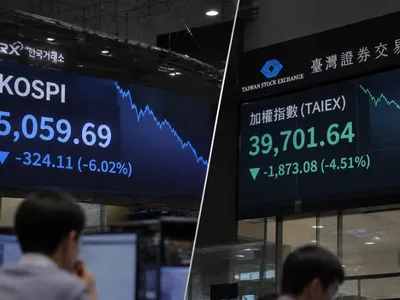
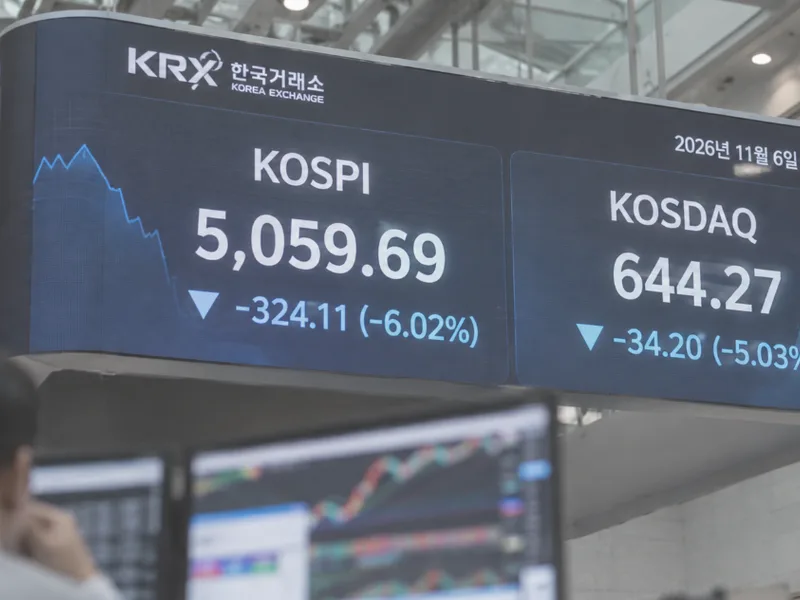
在韩国股市反复剧烈震荡的背景下,强制平仓压力与博弈反弹的买盘力量交织。今年以来,融资买入强制平仓规模已超过5万亿韩元,与此同时,在过去6个交易日内,个人投资者向主要杠杆交易型开放式指数基金(ETF)投入了超过1万亿韩元的净买入资金。即便市场下跌带来的清算风险凸显,投资者对反弹的激进押注仍在持续。
据Market Times于10日对韩国交易所投资者交易业绩的统计显示,从本月2日至9日,个人投资者对4种主要杠杆ETF进行了总计1.0477万亿韩元的净买入。特别是5日和6日两天,分别买入3753亿韩元和2878亿韩元,合计6631亿韩元,占总净买入额的63.3%。
暴跌行情中净买入1万亿韩元,半数集中于KOSDAQ杠杆产品
从产品类别来看,KODEX KOSDAQ 150杠杆ETF的净买入额最高,达到5254亿韩元。KODEX杠杆ETF也吸引了3949亿韩元的个人净买入。这两款产品的合计净买入额约为9203亿韩元,占总额的87.8%。
半导体相关产品KODEX半导体杠杆ETF和TIGER半导体TOP10杠杆ETF也分别录得596亿韩元和677亿韩元的净买入。
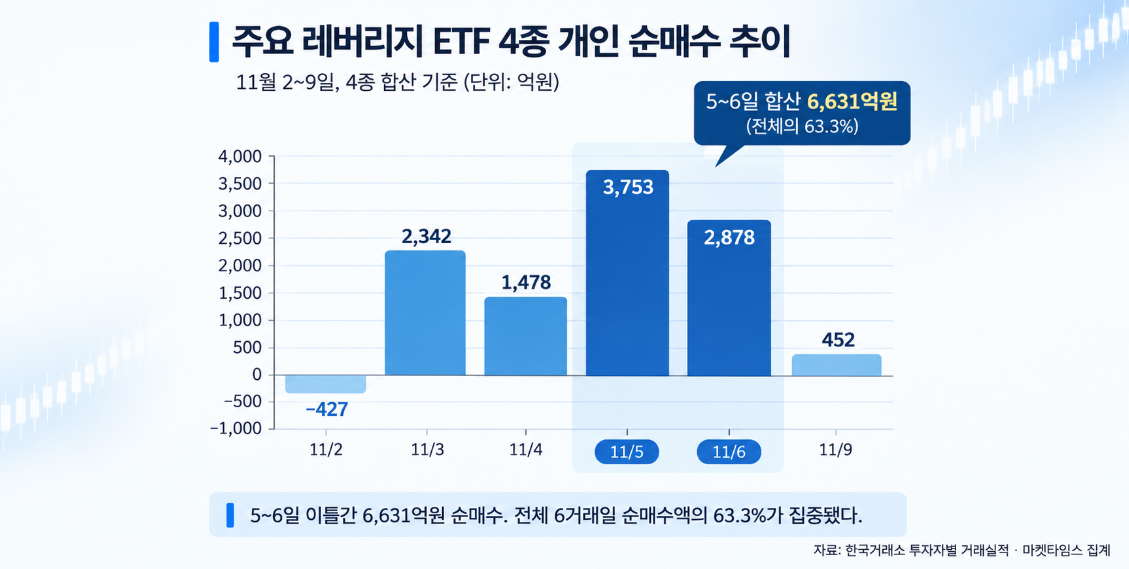 虽然买盘集中在5日至6日,但随后的市场表现有所变化。9日,4种产品的合计净买入额缩减至452亿韩元,且两款半导体杠杆ETF转为净卖出。
值得关注的是买入时机而非规模。超过60%的净买入额集中在两天内,这表明个人投资者并非在规避波动性扩大,而是试图将其作为反弹机会。此后各产品资金流向的差异也说明,市场对反弹的预期并非在所有行业中同步体现。
强制平仓规模超5万亿韩元,强制抛售与反弹博弈交织
与博弈反弹的买盘不同,今年股市中出现了大规模的融资买入强制平仓现象。
根据Market Times对韩国金融投资协会“股市资金动向”日统计数据的汇总,今年1月2日至11月6日,针对委托交易未付款项的实际强制平仓金额总计为5.1903万亿韩元。其中,仅6月至7月就发生了2.1156万亿韩元,占总额的40.8%。9日以后的强制平仓规模未包含在此次统计中。
融资买入强制平仓是指证券公司对未能支付结算款项的投资者持有的股票进行强制处置。虽然其与杠杆ETF的交易方式及统计周期不同,但两种现象均反映出在市场波动加剧的情况下,强制抛售风险与反弹预期正在同时发生。
强制平仓在市场下行期可能起到额外的抛售压力作用。相反,部分投资者将价格下跌视为买入良机,从而购入杠杆产品。不过,仅凭这两项统计数据无法断定这是同一投资者的交易或存在直接的资金转移。
韩国交易所提示,杠杆ETF的核心特性是按倍数追踪基础指数的单日收益率。因此,跨多个交易日的累计收益率可能与基础指数累计收益率的简单倍数不同。
例如,若基础指数下跌10%后上涨约11.1%,则几乎回到初始水平。但追踪日收益率两倍的产品,在同一期间内会产生约2.2%的累计亏损。这还是在扣除管理费和追踪误差之前的简单计算。
在下跌行情中买入杠杆ETF本身不能被视为非理性投资,因为这可能是一种预期快速反弹的策略。然而,如果反弹延迟或指数大幅震荡,即使市场按预期方向移动,实际收益率也可能发生变化。
强制平仓是投资者在无法履行结算义务时,对其持仓处置失去控制的情况。而杠杆买入则是将对价格回升的预期通过倍数放大的选择。在两种趋势交织的市场中,仅判断反弹方向是不够的,因为即使指数回升,在此过程中产生的亏损也未必能完全弥补。