11月2~9日、主要レバレッジETF 4銘柄で1兆477億ウォンの買い越し…5~6日に6631億ウォンが集中
今年、信用取引の強制決済額が5兆1903億ウォンに…強制売却圧力と反発期待が共存
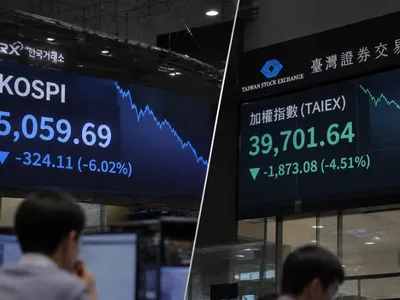
韓国株式市場が急騰落を繰り返す中、強制売却の圧力と反発を狙った買い越しが交錯している。今年、信用取引による強制決済額が5兆ウォンを超えた一方で、直近6営業日間で主要レバレッジ上場投資信託(ETF)には1兆ウォンを超える個人の買い越しが集中した。市場下落に伴う清算リスクが浮き彫りになる状況下でも、反発を期待した攻撃的な買いが続いている。
10日、マーケットタイムズが韓国取引所の投資家別取引実績を集計した結果、2日から9日までの間、個人投資家は主要レバレッジETF 4銘柄を計1兆477億ウォン買い越した。特に5日に3753億ウォン、6日に2878億ウォンと、2日間で6631億ウォンが集中した。これは全体の買い越し額の63.3%に相当する。
急落相場で1兆ウォン買い越し…KOSDAQレバレッジに半分が集中
銘柄別では「KODEX KOSDAQ150レバレッジ」が5254億ウォンで最も多かった。「KODEXレバレッジ」にも3949億ウォンの個人の買い越しが流入した。これら2銘柄の合計買い越し額は約9203億ウォンで、全体の87.8%を占めた。
半導体関連銘柄である「KODEX半導体レバレッジ」と「TIGER半導体TOP10レバレッジ」も、それぞれ596億ウォン、677億ウォンの買い越しを記録した。
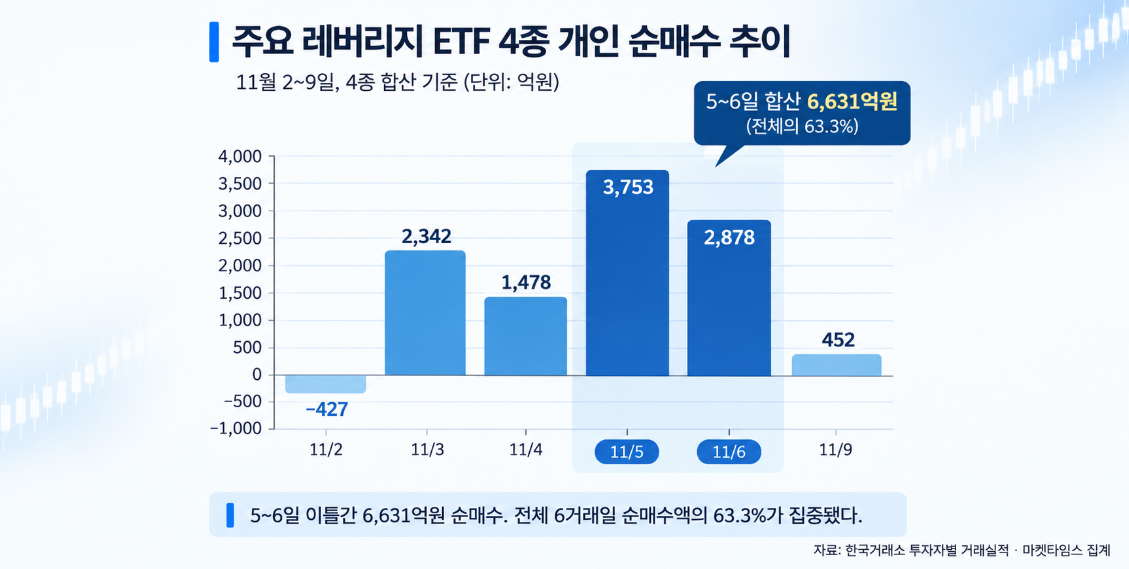 買い越しは5~6日に集中したが、その後は様相が変化した。9日には4銘柄の合計買い越し額が452億ウォンに減少し、半導体関連レバレッジETF 2銘柄は売り越しに転じた。
注目すべきは買い越し規模よりもそのタイミングである。全体の買い越し額の60%以上が2日間に集中したことは、個人投資家がボラティリティ拡大局面を避けるのではなく、反発の機会として活用しようとしたことを示している。その後、銘柄別の需給が変化した点からも、反発への期待がすべての業種で均一に現れたわけではないことがわかる。
強制決済が5兆ウォン超え…強制売却と反発への賭けが交差
反発を狙った買い越しとは別に、今年の株式市場では信用取引による強制決済が大規模に発生した。
マーケットタイムズが金融投資協会の「証券市場資金推移」の日別統計を合算した結果、今年1月2日から11月6日までの委託売買未収金に対する実際の強制決済金額は計5兆1903億ウォンだった。このうち6~7月だけで2兆1156億ウォンが発生し、全体の40.8%を占めた。9日以降の強制決済規模は今回の集計に含まれていない。
信用取引の強制決済は、決済代金を納付できなかった投資家の株式を証券会社が強制的に処分する取引である。レバレッジETFの買い越しとは取引方式や集計期間が異なるが、両現象は市場のボラティリティが拡大する状況下で、強制売却のリスクと反発への期待がそれぞれ現れていることを示している。
強制決済は市場下落期に追加の売り圧力として作用し得る。一方で、一部の投資家は価格下落を買いの好機と判断し、レバレッジ商品を購入する。ただし、これら2つの統計だけで同一の投資家による取引である、あるいは直接的な資金移動があったと判断することはできない。
韓国取引所が案内するレバレッジETFの核心的な特性は、基礎指数の日次収益率を倍数で追従する点にある。したがって、複数取引日にわたる累積収益率は、基礎指数の累積収益率に単純に倍数を適用した値とは異なる可能性がある。
例えば、基礎指数が10%下落した後に約11.1%上昇すればほぼ元の水準に戻るが、日次収益率を2倍追従する商品は、同じ期間に約2.2%の累積損失が発生する。これは運用報酬や追跡誤差などを除いた単純計算である。
下落相場でレバレッジETFを買い越す行為自体を非合理的な投資と断定することはできない。急速な反発を予想した戦略である可能性があるからだ。しかし、反発が遅延したり指数が大きく乱高下したりすれば、予想した方向に市場が動いたとしても実際の収益率は異なってくる。
強制決済は、決済義務を履行できなかった投資家が保有株式の処分をコントロールできなくなる状況である。対してレバレッジ買いは、価格回復への期待を倍数で膨らませる選択である。両方の流れが交差する市場では、反発の方向を当てるだけでは十分ではない。指数が回復しても、その過程で発生した損失まで全て回復されるわけではないからである。